
存放于越南、置于我们自有的系统
- 员工记录存放在 Nhân Kiệt 自有的、托管于越南的人力资源与薪酬平台上 —— 不经由第三方全球平台转送
- 我们能够向您说明每一字段存储于何处、由谁访问过
- 越南法律并不要求个人数据必须存放在境内。我们将此视为一种运营选择,使保管链条更短、更可审计,而非以此本身作为合规主张
适用对象
共同点是:贵公司需要有人在越南工作,但在这里设立一个法人实体太慢、太贵,或者暂时还没有必要。
在决定投资设立公司之前,贵公司想先招募1–5名销售人员、技术顾问或市场负责人。
在越南开展6–24个月的实施、质量检验、供应商监理项目 —— 项目结束即干净利落地收尾。
法人实体尚在申请许可过程中,但人员需要立即上岗 —— EOR 为过渡阶段架起桥梁。
运作方式
贵公司保留全部专业管理权,Nhân Kiệt 承担在越南的全部法律与行政事务。
双方就服务范围、各岗位薪资、福利与服务费达成一致。合同可远程签署,采用英文或双语版本。
依照越南法律签订劳动合同,登记个人税号,办理社会保险增员,开立工资代发账户。
直接向贵公司的主管汇报,使用贵公司的工具和流程 —— 如同内部员工一样。
Nhân Kiệt 按时发放工资、缴纳保险和税款,并向贵公司提供透明的明细表:税前工资、各项保险费、税款与服务费。
年假、病假、产假均依照法律执行;合作结束时,Nhân Kiệt 依规办理合同终止手续、封存保险簿并完成税务决算。
坦诚对比
Nhân Kiệt 会明确说明每种方案的优势与局限,即使那种方案并不是我们的服务。
| 对比项 | 自行在越南设立公司 | 雇用自由职业者 | Nhân Kiệt 人力 EOR |
|---|---|---|---|
| 启动时间 | 2–6个月 | 几天 | 5–7个工作日 |
| 初期费用 | 高:注册资本、许可证、会计、办公室 | 几乎为零 | 无设立法人实体的费用 |
| 合法的劳动合同 | 有 | 没有 —— 仅有服务合同 | 有,由 Nhân Kiệt 签订 |
| 员工的社保、医保 | 贵公司自行办理 | 没有 | Nhân Kiệt 足额缴纳 |
| 个人所得税 | 贵公司自行申报 | 劳动者自行申报,容易出错 | Nhân Kiệt 申报并缴纳 |
| 被重新认定为劳动关系的风险 | 无 | 高 —— 可能被追缴并处罚 | 无 |
| 想要终止时 | 注销法人实体:手续复杂、耗时长 | 立即停止 | 终止服务合同即可 |
| 最适合的情形 | 规模大、长期投资、设有工厂 | 短期、非经常性的工作 | 1–50名员工,需要合法且快速 |
如果贵公司计划建厂或长期雇用100名以上的劳动者,设立法人实体通常更为经济 —— 到了那个阶段,Nhân Kiệt 乐于提供咨询并完成交接。
个人数据
越南首部《个人数据保护法》 —— 第91/2025/QH15号法律 —— 已于2026年1月1日生效,同时施行第356/2025/NĐ-CP号法令,该法令全面取代第13/2023/NĐ-CP号法令。名义雇主掌握着一家公司最敏感的一整套记录:身份证件、工资、银行账户、受抚养人与健康申报。以下是 Nhân Kiệt 的处理方式。
当用工安排依法通过两种途径之一来搭建时,名义雇主在越南是合法的 —— 因为截至2026年8月,越南尚无专门的 EOR 法规。“名义雇主”是国际商业上的称谓,并非越南法律所定义的概念,也没有任何一种许可证被称为“EOR 许可证”。因此,EOR 安排通常必须置于两种框架之一:依据2019年《劳动法》第52至57条及第145/2020/NĐ-CP号法令的劳务派遣,或依据《商法》的服务合同。Nhân Kiệt 两者兼营,并持有劳务派遣许可证 15/2019/SHCM。
Nhân Kiệt 是越南的一家本地 EOR 公司:在越南注册的企业,本身就是其所派员工的法定雇主,自2009年起经营至今。
劳务派遣是指劳动者与 Nhân Kiệt 签订劳动合同,但在贵公司的直接管理下工作 —— 这正是国际上使用该词时所指的 EOR。此框架需要持有劳务派遣许可证(Nhân Kiệt 持有第 15/2019/SHCM 号),且许可范围界定严格:仅限第145/2020/NĐ-CP号法令附录 II 所列的20类工作,每名劳动者最长12个月(第53条),且仅限三种符合条件的情形。服务合同则是由 Nhân Kiệt 提供、管理并监督人员,并对贵公司设定的成果负责 —— 不受类别限制,也不受时限限制。对工程技术团队而言,界限十分清晰:由贵公司指挥和组织技术工作 —— 建造什么、以何种顺序、成果如何验收;由 Nhân Kiệt 组织工作时间与劳动监督 —— 工时、工作场所规章、考勤与纪律。正是这一界限,使服务合同不至于被认定为变相劳务派遣。
根据2019年《劳动法》第53条,越南的劳务派遣对每名劳动者上限为12个月。同一名劳动者在12个月期满后能否与同一客户重新派遣,主管机关尚无一致的指导意见,各方解读也不尽相同。Nhân Kiệt 不作任何一边的断言 —— 我们会针对每个个案审查事实并提出合适的结构,包括在适当时改用服务合同,而不是承诺可无限期续签。
是的 —— 在越南,变相劳务派遣的责任由服务提供方与客户双方承担,但每一方均因其自身的行为分别、直接受到处罚,对组织最高可处 100,000,000 VND 罚款 —— 见第283/2026/NĐ-CP号法令第19条第2款,该法令自2026年9月10日起替代第12/2022/NĐ-CP号法令。据 CDLAF 律师事务所,当三种迹象同时出现时,服务合同会被认定为变相劳务派遣:劳动者处于客户的直接管理之下;劳动者遵循客户的工时与内部规章;以及服务提供方仅签署合同而并未真正履行服务。由于这种合规风险会直接触及客户一方,在一开始就把结构安排正确,所保护的不仅是服务提供方,也包括贵公司自己的董事、人事主管与法律顾问。
缔约主体:Nhân Kiệt 人力供应有限公司(Cong ty TNHH Cung Ung Nhan Luc Nhan Kiet),税号 0308022768,劳务派遣许可证号 15/2019/SHCM。 许可证 15/2019/SHCM
本节为越南劳动法的一般性信息,并非针对具体个案具有约束力的法律意见。依据:2019年《劳动法》(第52至57条)、第145/2020/NĐ-CP号法令(附录 II —— 20类可派遣工作)、第283/2026/NĐ-CP号法令(第19条,自2026年9月10日起施行,替代第12/2022/NĐ-CP号法令)。最后核校:2026年9月。
您是没有越南法人实体的 EOR、薪资或人力派遣服务商吗?请查看我们的越南本地合作伙伴页面 —— 三种合作结构方式,以及各自承担的内容。
值得向任何一家 EOR 服务商追问的一个问题:他们在越南是否拥有自己的法人实体,还是依赖第三方合作伙伴?Nhân Kiệt 本身就是那个实体 — 许可证 15/2019/SHCM 以我们自己的名义持有,工作的任何环节都不外包。许多全球 EOR 平台是通过越南本地合作伙伴来服务越南的;请了解这种安排的运作方式。
Nhân Kiệt 通过两款产品交付 EOR,各对应一种法律框架,收费相同,均为每人每月税前工资的8%。您可根据自己是需要亲自指挥劳动者(劳务派遣),还是将日常管理交由 Nhân Kiệt、再由其对成果负责(服务合同),来做出选择。
| 对比项 | 产品一 —— 劳务派遣(真正的 EOR) | 产品二 —— 人力资源服务合同 |
|---|---|---|
| 法律依据 | 2019年《劳动法》第52至57条;第145/2020/NĐ-CP号法令 | 《商法》;营业代码 7830 · 8211 · 8299 |
| 由谁指挥日常工作 | 由您直接指挥劳动者 | 由 Nhân Kiệt 按贵公司要求管理并监督 |
| 由谁签订劳动合同 | Nhân Kiệt | Nhân Kiệt |
| 许可证 | 需要劳务派遣许可证 —— 第 15/2019/SHCM 号 已持有 | 无需劳务派遣许可证 |
| 工作类别 | 限于20类(附录 II,第145/2020号法令) | 不受类别限制 |
| 每名劳动者期限 | 最长12个月(第53条) | 不受时限限制 |
| 由谁缴纳保险并结算个人所得税 | Nhân Kiệt | Nhân Kiệt |
| 适用情形 | 由您指挥工作,且属于20类范围之内 | 20类之外的工作,或需要超过12个月,并由 Nhân Kiệt 对成果负责 |
| 服务费 | 每人每月税前工资的8% | 每人每月税前工资的8% |
劳务派遣仅在2019年《劳动法》第53条规定的三种情形下获准:在一定期限内劳动力需求的突然增加;临时顶替休产假、工伤、职业病假或履行公民义务的劳动者;或确有使用高专业技术水平劳动者的需求。附录 II 所列的20类包括口译/笔译、行政秘书、前台接待、销售支持、项目支持、生产线系统编程、驾驶、保安、工业清洁等。两款产品之间唯一的区别在于由谁指挥日常工作 —— 而正是这一点,决定了贵公司的安排落入哪一个法律框架。
一站式服务
每一位客户都会获得一个 Nhân Kiệt 管理平台账户,随 EOR 服务一并提供,不另行收费。员工在线打卡上下班;您身在海外,打开平台即可看到每名员工的考勤、各期工资单、用工档案、请假申请、加班工时,以及与每个人签署的劳动合同。
值得一提的并不是功能清单 —— 任何一个国际 EOR 平台都有控制台。真正值得一提的是每一个界面都对应越南法律要求用人单位必须能够证明的一项义务。而正因为 Nhân Kiệt 是合同上具名的合法用人单位,您所看到的就是主管机关前来检查时出示的档案,而非从别处重新录入的副本。
| 您能看到什么 | 对应的法律义务 |
|---|---|
| 与每名员工签署的劳动合同 | 2019年《劳动法》 第14条第1款 —— 以数据电文形式通过电子方式订立的合同,与书面合同具有同等效力 |
| 每名员工的用工档案 | 2019年《劳动法》 第12条第1款及 第145/2020/NĐ-CP号法令 第3条第2款 —— 劳动管理簿可采用纸质或电子形式建立 |
| 各期工资单 | 2019年《劳动法》 第95条第3款 —— 每次支付工资时,用人单位必须向劳动者告知工资明细清单 |
| 剩余年假天数 | 2019年《劳动法》 第113条和第114条 —— 视工作性质而定,每年 12、14 或 16 天,另每满 5 年工龄增加 1 天 |
| 上下班打卡记录与加班工时 | 计算工资和加班费的依据,同时也是核对上一行工资明细清单所依据的数据 |
平台在服务存续期间一并提供。EOR 服务费与下方价目表完全一致 —— 软件不另行收取任何费用。
Nhân Kiệt 的 EOR 服务费为每人每月税前工资的8%,两款产品皆然 —— 每人每月下限为 2,600,000 VND(约99美元),上限为 5,200,000 VND(约199美元)。无论工资多高,任何一名员工都不会按高于上限的标准收费。每名员工收取一个月税前工资的押金(可退还),自2026年10月1日起适用;不收入职费、不收离职费、不收设立或维护法人实体的费用,也不收货币兑换费。入职启动周期为5–7个工作日,而自行设立法人实体则需2–6个月。
每人每月的总用工成本由四部分构成:税前工资、企业法定缴费(23.5%)、Nhân Kiệt 服务费,以及对上述三项合计征收的8% 增值税。下表列出2026年针对越南籍员工、在五档工资水平下的全包金额。
| 每月税前工资 | 企业法定缴费(23.5%) | Nhân Kiệt 服务费 | 8% 增值税 | 每月应付合计 |
|---|---|---|---|---|
| 10,000,000 VND | 2,350,000 VND | 2,600,000 VND | 1,196,000 VND | 16,146,000 VND |
| 15,000,000 VND | 3,525,000 VND | 2,600,000 VND | 1,690,000 VND | 22,815,000 VND |
| 20,000,000 VND | 4,700,000 VND | 2,600,000 VND | 2,184,000 VND | 29,484,000 VND |
| 30,000,000 VND | 7,050,000 VND | 2,600,000 VND | 3,172,000 VND | 42,822,000 VND |
| 50,000,000 VND | 11,750,000 VND | 4,000,000 VND | 5,260,000 VND | 71,010,000 VND |
上表假定缴费基数等于税前工资并处于法定上限之内。企业一栏为21.5%的强制保险 —— 社会保险17%与工伤及职业病保险0.5%(《社会保险法》;《劳动安全卫生法》)、医疗保险3%(《医疗保险法》)、失业保险1%(《就业法》)—— 再加上2%的工会经费(《工会法》第50/2024/QH15号),合计23.5%。
8% 增值税适用于整张发票 —— 税前工资、法定缴费与服务费合计 —— 因为在劳务派遣安排下 Nhân Kiệt 即为用人单位,故整份合同金额均为服务收入。8% 为第204/2025/QH15号决议规定的优惠税率(由第174/2025/NĐ-CP号法令实施),适用至2026年12月31日;除非延长,否则自2027年1月1日起恢复至10%。
前四档工资水平的服务费均为 2,600,000 VND 的下限,因为税前工资的8%低于该数;在 50,000,000 VND 时,服务费为税前工资的8%,即 4,000,000 VND。对外籍人员,企业的强制缴费为缴费基数的22.5% —— 即越南籍的21.5%减去外籍人员无需缴纳的1%失业保险,再加2%的工会经费。价格以越南盾计价;美元金额为参考折算并已取整(参考汇率约为1美元兑26,250越南盾,2026年9月初)。本 EOR 服务面向外国公司 —— 即非居民 —— 提供,因此以外币转账报价与收款依据第32/2013/TT-NHNN号通知第4条第16款办理。
| 项目 | Nhân Kiệt |
|---|---|
| 服务费(两款产品) | 每人每月税前工资的8% |
| 每人每月最低费用 | 2,600,000 VND(≈99美元) |
| 每人每月最高费用 | 5,200,000 VND(≈199美元) |
| 增值税 | 整张发票的8%(工资+保险+服务费) |
| 押金 | 每名员工一个月的税前工资,自2026年10月1日起 可退还 |
| 入职/离职费 | 无 0 VND |
| 设立/维护法人实体的费用 | 无 0 VND |
| 货币兑换费 | 无 0 VND |
| 入职启动周期 | 5–7个工作日 |
您每个周期预先转入的发薪款是员工的工资,而非被扣留的押金(一个月可退还的押金是另一独立项目)。每个发薪周期,您预先注资以便 Nhân Kiệt 足额、按时向员工发放工资;这笔款项直接用于工资与法定缴费,不作为保证金留存。每月您会收到一张增值税发票,其后附有逐项明细清单。由于在劳务派遣安排下 Nhân Kiệt 即为用人单位,整张发票 —— 税前工资、法定缴费与服务费 —— 均计征8% 增值税。
市场上 EOR 有两种收费方式:每人每月的固定费用(通常以美元计,全球平台常见),或按税前工资的一定百分比收取。有些服务商还会收取押金(一至两个月工资)以及按入职或离职计的费用,因此比较时应以含这些项目的总成本为准。Nhân Kiệt 收取一个月税前工资的押金(可退还,自2026年10月1日起),且不收取任何入职或离职费用。Nhân Kiệt 按税前工资的8%收费,设有下限与上限,并自2026年10月1日起收取一个月税前工资的押金(可退还),不收取入职或离职费用(市场情况参考,2026年8月核对)。
上述费率适用于越南籍员工。对外籍人员,工作许可证颁发给一个在工作所在省份设有存在的具名用人单位,因此该许可证上的用人单位是贵公司在越南的法人实体 —— Nhân Kiệt 全程办理该手续,按个案单独报价。保险缴费上限依据第161/2026/NĐ-CP号法令,自2026年7月1日起生效。
“不收离职费”是指 Nhân Kiệt 为结束一段用工关系不收取任何费用。终止时依法应付给员工的款项 —— 未休年假的工资、14个工作日内的最终结算,以及失业保险未覆盖期间的离职津贴 —— 与我们的服务费相互独立,按实际成本转付。
合规成本
在越南雇用员工的成本不止工资。自 2026 年 1 月 1 日起,根据第 293/2025/NĐ-CP 号政府议定,第一区法定最低工资为每月 5,310,000 VND,用人单位还需在工资之外按社保缴费基数的 21.5% 缴纳强制保险。
| 项目 | 金额 |
|---|---|
| 最低工资 — 第一区 | 5,310,000 VND |
| 最低工资 — 第二区 | 4,730,000 VND |
| 最低工资 — 第三区 | 4,140,000 VND |
| 最低工资 — 第四区 | 3,700,000 VND |
| 用人单位保险缴纳 | 21.5% 按缴费基数计 |
| 劳动者保险缴纳 | 10.5% 按缴费基数计 |
| 加班工资系数 | 小时工资的 150% – 390% |
计算示例 — 非全日制劳动者. 以缴费基数每月 2,530,000 VND 计算,用人单位缴纳 543,950 VND(21.5%),劳动者缴纳 265,650 VND(10.5%),每人每月合计 809,600 VND。
非全日制劳动者在同时满足两项条件时纳入强制社会保险:劳动合同期限满 1 个月以上,且月工资达到参照标准以上。
法律依据:第 41/2024/QH15 号社会保险法(2025 年 7 月 1 日生效)、第 158/2025/NĐ-CP 号及第 293/2025/NĐ-CP 号政府议定。 — 最后核校:2026 年 7 月
国际合作伙伴
EK Group 曾到访 Nhân Kiệt,就围绕员工全生命周期模式的合作进行洽谈。多数外资客户都是这样开始的:在把自己在越南的员工托付出去之前,先亲自考察运营、许可证与团队。
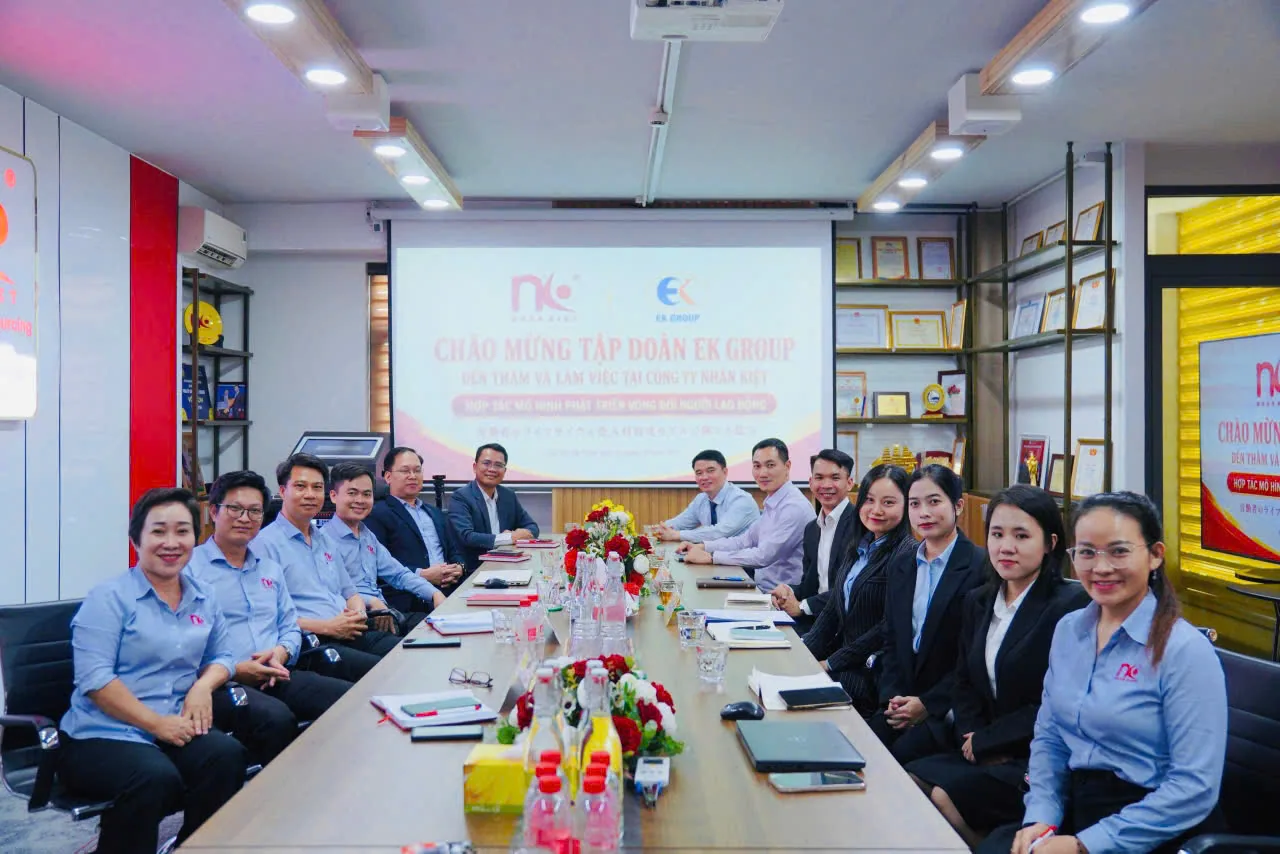
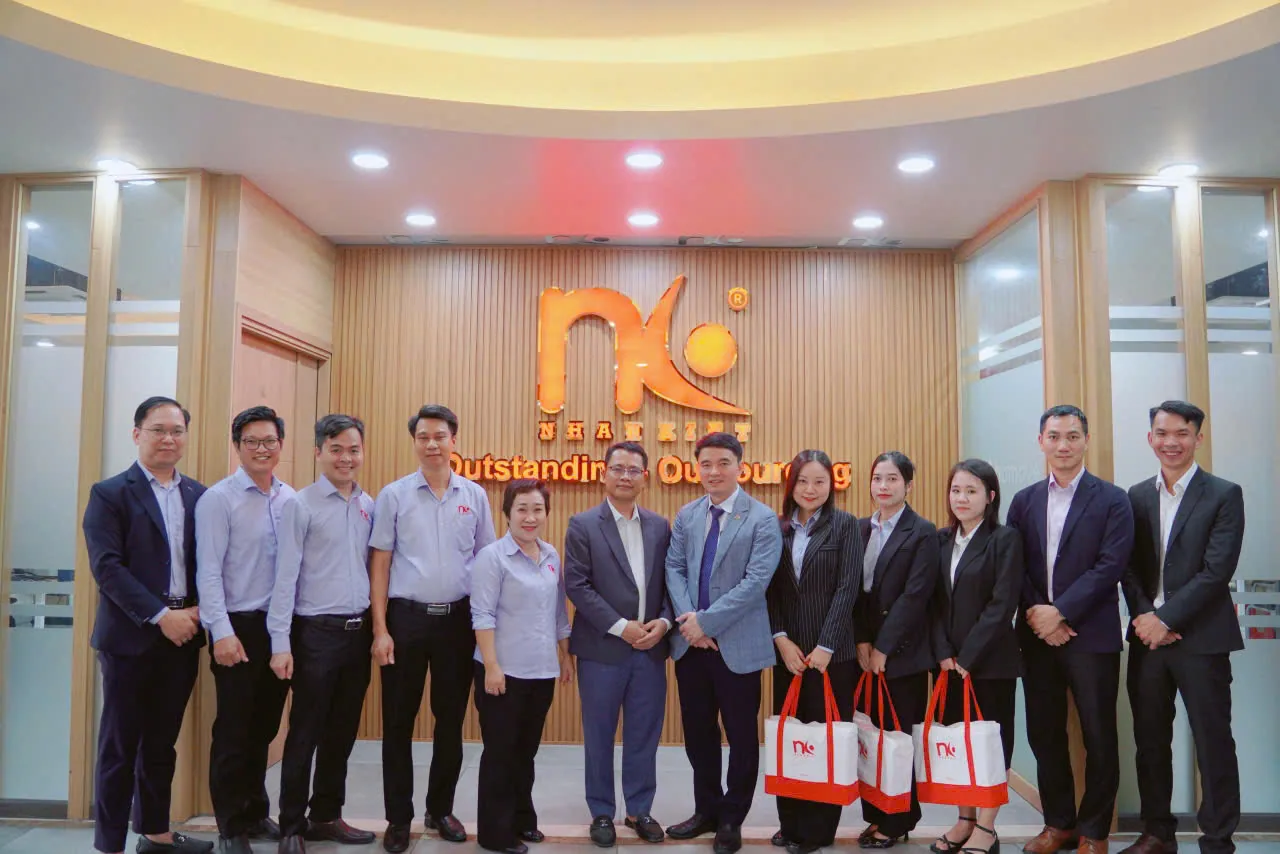
EK Group 于 Nhân Kiệt 办公室。
常见问题
EOR(Employer of Record,名义雇主)是指由 Nhân Kiệt 出面担任法律意义上的雇主,直接与越南籍员工签订劳动合同,而贵公司仍然完全掌握日常的工作分配与专业管理。关键区别在于:EOR面向在越南尚未设立法人实体的企业;而PEO(Professional Employer Organization,专业雇主组织)是共同雇主模式,要求贵公司在越南已经拥有公司。如果贵公司尚未在越南注册企业,那么名义雇主就是合适的模式。
可以,通过名义雇主即可。在越南没有法人实体的外资企业无法自行签订劳动合同,无法办理社会保险登记,也无法为越南籍劳动者申报个人所得税。使用EOR服务时,贵公司与 Nhân Kiệt 签订服务合同,由 Nhân Kiệt 与员工签订劳动合同并履行在越南的全部义务。贵公司无需设立公司,无需开立银行账户,也无需办理用工登记。
最大的风险是被重新认定为劳动关系。当一个人全职工作、遵守贵公司的作息时间并接受贵公司的管理时,主管机关可能认定这属于劳动关系而非独立的服务合同,从而追缴社会保险费和个人所得税并加收利息与罚款。此外,没有正式合同的劳动者通常缺乏归属感,贵公司也没有法律依据来保护知识产权或约束保密义务。名义雇主让这一关系回归本质并实现全面合规。
通常为双方就服务合同达成一致、贵公司提供候选人信息之日起5–7个工作日。相比之下,自行在越南设立法人实体 —— 办理投资登记证、企业注册、公章、银行账户、税务登记和社会保险登记,通常需要2–6个月 —— 名义雇主的方式要快得多,而且不产生维持法人实体的费用。
完全由贵公司管理。员工直接向贵公司的主管汇报,按照贵公司的流程和工具开展工作,像内部员工一样参加会议和绩效考核。Nhân Kiệt 只承担名义上的雇主职责:劳动合同、工资表、社会保险、个人所得税、年假、病假与产假待遇,以及必要时的合同终止手续。
费用由三部分组成,透明地体现在每月一张发票上:按与贵公司约定的员工税前工资、企业方的强制性保险费(按缴费基数工资的21.5%),以及按人头每月计算的EOR服务费。没有设立公司的费用,没有维持法人实体的成本,没有隐藏费用。请联系 0908 636 108,获取按人数和预计工资水平出具的报价。
合法,前提是用工安排落入越南法律认可的两种框架之一:持牌的劳务派遣,或服务合同。越南没有专门规范名义雇主的法律 ——"employer of record"是国际商业标签,并非越南法律中的概念。Nhân Kiệt 持有由胡志明市颁发的劳务派遣许可证号 15/2019/SHCM。
在劳务派遣下,劳动者与 Nhân Kiệt 签订劳动合同,但在贵公司的直接管理下工作 —— 这正是国际意义上的EOR,需要持有劳务派遣许可证。在服务合同下,由贵公司设定范围和验收标准,而由 Nhân Kiệt 分派并管理人员、对成果负责。劳务派遣对每名劳动者上限为12个月;服务合同则没有此限。
根据2019年《劳动法》第53条,劳务派遣对每名劳动者上限为12个月。同一名劳动者在12个月期满后能否与同一客户重新派遣,主管机关尚无一致的指导意见,因此需要更长时间的工作通常改用服务合同重新安排。
是。在越南,变相劳务派遣的责任由服务提供方与客户各自承担 —— 每一方均因其自身的违法行为分别、直接受到行政处罚,对组织最高可处1亿越南盾罚款 —— 见2026年9月10日起替代第12/2022/NĐ-CP号法令的第283/2026/NĐ-CP号法令第19条第2款。正因客户一方若合同结构安排不当也会被直接处罚,我们会在签约前先确定适用的合同路径。
Nhân Kiệt 的EOR服务费为每人每月税前工资的8%,每人每月下限为2,600,000越南盾(约99美元),上限为5,200,000越南盾(约199美元)。没有设立法人实体的费用,也没有单独的入职接收费。报价以越南盾计价,美元金额为参考折算。此外,整张发票金额(税前工资、法定缴纳部分与服务费合计)还需缴纳 8% 增值税。8% 为优惠税率,适用至 2026 年 12 月 31 日。
雇用一名越南籍员工,成本为税前工资加上缴费基数21.5%的企业强制保险 —— 若计入2%的工会经费则为23.5%。对外籍人员,企业不缴失业保险,因此比例为22.5%。自2026年7月1日起,缴费基数上限为每月50,600,000越南盾。
是。越南第91/2025/QH15号《个人数据保护法》已于2026年1月1日生效,同时施行第356/2025/NĐ-CP号法令,该法令全面取代第13/2023/NĐ-CP号法令。Nhân Kiệt 将员工记录保存在其位于越南的自有服务器上,签订数据处理协议以按每条数据流向划分控制者与处理者角色,在开始处理起60天内编制并提交法定的影响评估记录,并在发现个人数据泄露后72小时内通报。
员工记录保存在 Nhân Kiệt 位于越南的自有人力资源与薪酬平台上,而非第三方全球平台。让越南境外的同事访问这些数据,按第91/2025/QH15号法律属于跨境传输,因此 Nhân Kiệt 会为贵公司的用工编制传输影响评估,而不是径直假定适用豁免。越南法律并不要求个人数据必须存储在境内 —— 我们将其保存在此,是为了让保管链条更短、更可审计。
予以删除或销毁。自2026年1月1日起,劳动合同结束时用人单位必须删除或销毁员工的个人数据,除非法律要求继续保存记录或双方另有约定 —— 例如为结算社会保险、完成税务汇算或处理尚未了结的争议而仍需保留的记录。Nhân Kiệt 依照书面的保存期限制度运作,而不是无限期保留记录。
不能,而且按国际EOR平台使用该词的含义,任何越南服务商都做不到。根据自2025年8月7日起施行的第219/2025/NĐ-CP号法令,工作许可证由省级人民委员会颁发给一个具名的用人单位,该单位须在外籍人员实际工作的省份设有总部、分支机构、代表处或营业地点(第4条)。同一具名用人单位也是提交使用外籍劳动者需求书面说明的一方,该说明现已纳入工作许可证申请卷宗本身(第18条)。因此,许可证上的用人单位是贵公司在越南的法人实体。Nhân Kiệt 全程办理该手续 —— 需求说明、申请、续期、签证和临时居留卡 —— 但不代替贵公司作为该许可证上的用人单位。
不再作为单独的步骤。第70/2023/NĐ-CP号法令 —— 曾要求在报告外籍劳动力需求前发布公开招聘通知 —— 已于2025年8月7日与第152/2020/NĐ-CP号法令一并废止。根据第219/2025/NĐ-CP号法令,用人单位改为在工作许可证申请卷宗中提交一份说明雇用该外籍人员之需求的书面报告,采用第03号表格。《劳动法》关于外籍人员填补越南劳动者无法胜任岗位的原则仍然有效 —— 改变的是现在于许可证申请内证明,而非通过单独的事前审批。
不涵盖。无需自有实体的雇用适用于越南籍员工。对外籍人员,工作许可证必须具名一个在工作所在省份有存在的用人单位,因此贵公司将需要在越南设立公司、分支机构或代表处,或采用企业内部调动或服务合同结构。Nhân Kiệt 会就哪条路径适合贵公司的情况提供咨询,并在该实体存在后接管薪酬、保险、税务及许可证手续。
Nhân Kiệt 不收取任何离职接收费,也不收取任何终止费。剩下的是依法应付给员工的款项,按实际成本转付:未休年假的工资(第113条),在14个工作日内结清全部工资和欠款(第48条),适用时的离职津贴(第46条),以及结清社会保险手册。对越南籍员工,离职津贴通常为零,因为每一个已由失业保险覆盖的年度 —— 自2009年起强制参加 —— 都会从计算中扣除。对外籍人员则相反:外籍人员不在失业保险范围内,因此没有可扣除的部分,全部工作期间均须支付,每工作一年支付半个月工资。在聘用外籍专家时应从一开始就预留这笔费用 —— 这是唯一一项随工作年限逐年增长的终止成本。
由 Nhân Kiệt,因为 Nhân Kiệt 是劳动合同上的用人单位。贵公司决定不再需要该人员,并根据服务协议将其退回;而终止本身必须基于2019年《劳动法》第34条中的一项理由,并遵守合同类型所要求的提前通知 —— 无固定期限合同至少45天,12至36个月合同30天,12个月以下合同3个工作日。Nhân Kiệt 执行该流程并为此承担用人单位的责任。
适用2019年《劳动法》第41条。用人单位必须让员工复职,支付其未被允许工作日期的工资和保险费,并额外支付至少两个月工资。如果员工不愿复职,则加付离职津贴。如果用人单位不愿让其复职且员工同意,则协商再支付至少两个月工资的款项。Nhân Kiệt 作为合同上的用人单位承担该责任,因此我们不会在缺乏有效理由和正确通知的情况下执行终止,服务协议也明确写明:若在没有理由的情况下指示终止,由谁承担成本。
无需支付赔偿,因为固定期限合同到期是2019年《劳动法》第34条第1款下的合法终止理由。法定结算仍然适用:未休年假的工资、14个工作日内的最终工资结算、失业保险未覆盖期间的离职津贴,以及结清社会保险手册。有一点需要注意:如果员工在到期日后继续工作超过30天而未签订新合同,根据第20条,合同将转为无固定期限合同。
您的人员平移过来,Nhân Kiệt 对此不收取任何费用 —— 没有转换费、没有买断费、没有释放费。在机制上,与 Nhân Kiệt 的劳动合同终止,通常按2019年《劳动法》第34条第3款经双方协议终止,然后贵公司的新实体签订新合同,社会保险转移的时点安排得当,使任何人的参保期都不出现中断。唯一涉及的款项是任何终止都会触发的法定结算 —— 未休年假、最终工资、适用时的离职津贴 —— 按实际成本转付。对外籍人员,还应预留以贵公司实体名义申请新工作许可证的费用:许可证不会随之转移到不同的用人单位。
法定工龄重新起算,因为开始了新的用人单位和新的劳动合同 —— 这会影响年假的累积和今后任何离职津贴的计算。社会保险记录本身是连续的、随个人转移,因此只要转移的时点安排得当、不出现中断,养老金和待遇权益不受影响。在意这一点的客户通常会在新劳动合同中以约定方式承认此前的工作年限,Nhân Kiệt 会移交完整的工作履历,使这一做法易于实现。
Nhân Kiệt 先向员工支付,然后贵公司向 Nhân Kiệt 报销。作为劳动合同上具名的用人单位,Nhân Kiệt 是在法律上向员工和劳动主管机关负责的一方,因此无论我们之间的商业安排如何,员工都能足额、按时获得支付。服务协议随后分配该成本:当终止是按贵公司的指示执行,而贵公司提供的理由或通知期不成立时,贵公司须就依2019年《劳动法》第41条支付的款项向 Nhân Kiệt 报销。这种分配是两家企业之间的约定,确定最终由谁承担成本;它不会、并且按越南法律也不能将法律责任从 Nhân Kiệt 身上转移开。这也是我们在行动前评估理由的原因:拒绝一个理由薄弱的指示,对双方的代价都远低于支付一笔赔偿。
有。自2026年7月1日起,根据第161/2026/NĐ-CP号法令,作为社会保险和医疗保险缴费基数的月工资上限为50,600,000越南盾 —— 即参照水平2,530,000越南盾的20倍。超过该上限的工资部分不再缴费,因此企业方的21.5%仅计算至上限为止,缴费占工资总额的比例随工资上升而下降。
个人所得税根据第109/2025/QH15号法律采用五级累进税率表,自2026年纳税期起适用。根据第110/2025/UBTVQH15号决议,税款按扣除本人每月15,500,000越南盾、每名已登记受抚养人每月6,200,000越南盾的减除额之后的所得计征。强制性保险费在计税前扣除;按劳动法规定标准支付的加班工资和夜班工资全额免征个人所得税 —— 仅企业支付的超出法定标准的部分才计入应纳税所得(第109/2025/QH15号法律第4条第8款、第253/2026/NĐ-CP号法令第26条)。Nhân Kiệt 为每一名员工代扣代缴、申报并办理年度汇算清缴。
劳务派遣仅限于第145/2020/NĐ-CP号法令附录 II所列的20类工作 —— 包括口译/笔译、行政秘书、前台接待、销售支持、项目支持、生产线系统编程、驾驶、保安、工业清洁等。2019年《劳动法》第53条还仅在三种情形下允许劳务派遣:在一定期限内临时满足劳动力需求的突然增加;临时顶替休产假、工伤、职业病假或履行公民义务的劳动者;或确有使用高专业技术水平劳动者的需求。上述类别之外的工作则改按服务合同进行 —— 不受类别限制,也不受12个月的限制。
Nhân Kiệt 为每一位客户开设一个管理平台账户,随 EOR 服务一并提供,不另行收费。员工在线打卡上下班;客户身在海外即可查看每名员工的考勤、各期工资单、用工档案、请假申请、加班工时,以及与每个人签署的劳动合同。由于 Nhân Kiệt 是合同上具名的合法用人单位,平台上的数据正是主管机关前来检查时所出示的档案。
不收。平台随 EOR 服务一并提供,软件不另行收取任何费用 —— 服务费仍为每人每月税前工资的 8%,下限 2,600,000越南盾,上限 5,200,000越南盾。每一个界面都对应一项法律义务:电子劳动合同依据 2019年《劳动法》 第14条第1款;电子形式的劳动管理簿依据 2019年《劳动法》 第12条第1款及 第145/2020/NĐ-CP号法令 第3条第2款;工资明细清单依据第95条第3款;年假依据第113条和第114条。
🎁 新客户优惠:批量核验公民身份证 → 税号 · 验证劳动者银行账号 · 前50份电子劳动合同免费 —— 查看详情
代表性客户
 LEGO
PANDORA
与 Nhân Kiệt 合作、遍布全国的 500+家客户及合作伙伴中的部分代表。
延伸阅读
告诉 Nhân Kiệt 员工人数、岗位和预计薪资 —— 我们将发送详细报价,并附上英文版服务合同草案。