
Actualités
Heures supplémentaires, nuit et jours fériés au Vietnam 2026
 LinkedIn ↗
Par Nguyễn Quốc Trung — Directeur général adjoint · Mis à jour
En 2026 et 2027, les heures supplémentaires au Vietnam restent payées au moins 150 % un jour ordinaire, 200 % un jour de repos hebdomadaire et 300 % un jour férié ou de Tết (paragraphe 1 de l'article 98 du Code du travail de 2019). Le travail de nuit ajoute 30 % ; les heures supplémentaires de nuit un jour férié atteignent 390 %. Le plafond des heures supplémentaires est de 40 heures par mois et 200 heures par an. Avec un salaire de 50 000 VND par heure, une heure supplémentaire un jour ordinaire vaut 75 000 VND et est exonérée de l'impôt sur le revenu des personnes physiques. À compter du 1er janvier 2027, le salaire minimum horaire de la Région I est de 27 400 VND (décret 399/2026/NĐ-CP).
Depuis 2026, les heures supplémentaires au Vietnam restent majorées d'au moins 150 % un jour ordinaire, 200 % un jour de repos hebdomadaire et 300 % un jour férié ou de Tết ; le travail de nuit ouvre droit à au moins 30 % de plus, et une heure supplémentaire effectuée la nuit ajoute encore 20 %, si bien que le taux le plus élevé atteint 390 % pour une nuit de jour férié (article 98 du Code du travail de 2019, n° 45/2019/QH14). Le plafond des heures supplémentaires est de 40 heures par mois et 200 heures par an (article 107) ; l'ancien seuil de 60 heures par mois de la période épidémique ne s'applique plus.
La grande nouveauté de 2026 : à compter de la période d'imposition 2026, les rémunérations d'heures supplémentaires et de travail de nuit versées au taux prévu par la loi sont exonérées de l'impôt sur le revenu des personnes physiques (paragraphe 8 de l'article 4 de la loi sur l'impôt sur le revenu des personnes physiques n° 109/2025/QH15). Cet article s'adresse aux dirigeants, responsables des ressources humaines et comptables qui doivent payer correctement les majorations d'heures supplémentaires et de nuit et en comptabiliser exactement le coût ; il est à jour des dispositions en vigueur jusqu'en septembre 2026.
Mise à jour du 30/10/2026 : ajout de chiffres réels sur les heures supplémentaires et le travail de nuit, tirés des pointages d'août à octobre 2026 de Nhan Kiet, avec une méthode pour budgéter les heures supplémentaires.
Mise à jour du 15/11/2026 : ajout des montants minimaux des heures supplémentaires selon le salaire minimum horaire à compter du 1er janvier 2027, d'un exemple d'un mois complet de novembre 2026 avec le jour férié du 24 novembre et un graphique, de 6 erreurs fréquentes et d'une foire aux questions.
Quel est le taux de majoration des heures supplémentaires en 2026 ?
Un salarié qui effectue des heures supplémentaires perçoit au moins 150 % du taux horaire un jour ordinaire, 200 % un jour de repos hebdomadaire et 300 % un jour férié, de Tết ou de congé payé, selon les points a, b et c du paragraphe 1 de l'article 98 du Code du travail de 2019. Ce sont des taux planchers : l'entreprise peut payer davantage, jamais moins.
Ces pourcentages s'appliquent au taux horaire du poste occupé. D'après le point a du paragraphe 1 de l'article 55 du décret 145/2020/NĐ-CP, ce taux correspond au salaire réellement versé du mois, de la semaine ou du jour divisé par le nombre d'heures réellement travaillées ; il n'inclut ni la rémunération des heures supplémentaires elles-mêmes, ni la majoration de nuit, ni le salaire des jours fériés et de Tết, ni les primes, l'indemnité de repas entre équipes ou les aides au carburant, au téléphone et au logement. Déterminer correctement ce taux horaire est l'étape décisive pour que toutes les majorations qui suivent tombent juste.
| Cas d'heures supplémentaires | Taux minimal | Fondement |
|---|---|---|
| Jour ordinaire | 150 % | Article 98, paragraphe 1, point a |
| Jour de repos hebdomadaire | 200 % | Article 98, paragraphe 1, point b |
| Jour férié, Tết ou congé payé | 300 % | Article 98, paragraphe 1, point c |
| Travail de nuit (supplément) | +30 % | Article 98, paragraphe 2 |
| Heure supplémentaire de nuit (supplément) | +20 % | Article 98, paragraphe 3 |
| Nuit un jour de repos hebdomadaire | 270 % | Décret 145/2020, article 57 |
| Nuit un jour férié ou de Tết | 390 % | Décret 145/2020, article 57 |
Comment se calculent le travail de nuit et les heures supplémentaires de nuit ?
Les heures de nuit courent de 22 heures à 6 heures du matin le lendemain (article 106 du Code du travail de 2019). Le salarié qui travaille la nuit perçoit au moins 30 % de plus que le taux horaire d'un jour de travail ordinaire (paragraphe 2 de l'article 98) ; si cette heure de nuit est en outre une heure supplémentaire, il perçoit encore 20 % de plus, calculés sur le taux horaire de jour du même type de journée (paragraphe 3 de l'article 98).
Il faut distinguer deux situations, car les montants diffèrent. Le travail de nuit pendant les heures de travail normales, hors heures supplémentaires, est payé 100 % plus 30 %, soit 130 % du taux horaire, selon l'article 56 du décret 145/2020/NĐ-CP. Les heures supplémentaires de nuit, elles, additionnent trois composantes selon l'article 57 : le taux de majoration propre au type de journée, plus 30 % au titre de la nuit, plus 20 % calculés sur le taux horaire de jour de ce même type de journée.
Le taux horaire de jour servant à calculer la part de 20 % est fixé au point b du paragraphe 1 de l'article 57 du décret 145/2020/NĐ-CP : 100 % un jour ordinaire (150 % si le salarié a déjà effectué des heures supplémentaires de jour auparavant), 200 % un jour de repos hebdomadaire et 300 % un jour férié, de Tết ou de congé payé.
Le travail de nuit un jour férié est-il payé 300 % ou 390 % au maximum ?
Les heures supplémentaires de nuit un jour férié ou de Tết sont payées au maximum 390 % du taux horaire : 300 % au titre de l'heure supplémentaire d'un jour férié (point c du paragraphe 1 de l'article 98), plus 30 % au titre du travail de nuit (paragraphe 2), plus 60 % au titre des heures supplémentaires de nuit (paragraphe 3, soit 20 % multiplié par 300 %), selon l'article 57 du décret 145/2020/NĐ-CP. Autrement dit, 300 % seul ne vaut que pour l'heure supplémentaire de jour d'un jour férié ; dès que cette heure tombe la nuit, le taux monte à 390 %.
Le cumul, type de journée par type de journée, se présente ainsi :
- Nuit un jour de repos hebdomadaire : 200 % + 30 % + (20 % × 200 %) = 270 %.
- Nuit un jour férié ou de Tết : 300 % + 30 % + (20 % × 300 %) = 390 %.
- Nuit un jour ordinaire : 150 % + 30 % + 20 % = 200 %, ou 210 % si des heures supplémentaires de jour ont déjà été effectuées.
Le taux de 490 % ne vaut que pour les salariés payés à la journée. Pour eux, le point c du paragraphe 1 de l'article 98 précise que le taux de 300 % s'entend « sans compter le salaire du jour férié, de Tết ou de congé payé » : ils conservent donc l'intégralité du salaire du jour férié (100 %), auquel s'ajoutent les 390 % des heures supplémentaires de nuit, soit environ 490 % de la valeur d'une journée de travail. Pour les salariés payés au mois, le salaire du jour férié est déjà compris dans le salaire mensuel : on n'ajoute pas les 100 % et le maximum reste 390 %. On n'applique donc pas le taux de « 490 % » aux salariés payés au mois.
Les jours fériés et de Tết visés ici sont les jours où le salarié est en congé rémunéré à taux plein ; le calendrier des 12 jours fériés de 2026 (dates, jours de la semaine et jours de récupération) est détaillé dans l'article jours fériés au Vietnam 2026–2027 : 12 jours et rémunération.
Quel est le montant minimal des heures supplémentaires par région à compter du 1er janvier 2027 ?
À compter du 1er janvier 2027, les coefficients des heures supplémentaires ne changent pas, mais le salaire minimum horaire augmente en vertu du décret 399/2026/NĐ-CP, de sorte que le montant minimal des heures supplémentaires augmente aussi. Le tableau ci-dessous applique les coefficients de l'article 98 au salaire minimum horaire de chaque région.
| Région (salaire minimum horaire à compter du 1er janvier 2027) | Jour ordinaire 150 % | Jour de repos hebdomadaire 200 % | Jour férié, Tết 300 % | Travail de nuit heures normales 130 % | Heures supplémentaires de nuit jour férié 390 % |
|---|---|---|---|---|---|
| Région I (27 400 VND) | 41 100 VND | 54 800 VND | 82 200 VND | 35 620 VND | 106 860 VND |
| Région II (24 400 VND) | 36 600 VND | 48 800 VND | 73 200 VND | 31 720 VND | 95 160 VND |
| Région III (21 400 VND) | 32 100 VND | 42 800 VND | 64 200 VND | 27 820 VND | 83 460 VND |
| Région IV (19 400 VND) | 29 100 VND | 38 800 VND | 58 200 VND | 25 220 VND | 75 660 VND |
Ce sont des planchers pour les salariés payés à l'heure au salaire minimum. Les salariés mieux rémunérés calculent sur leur propre taux horaire réellement versé (point a du paragraphe 1 de l'article 55 du décret 145/2020/NĐ-CP). L'entreprise devrait revoir les taux horaires dans la paie de janvier 2027.
Combien d'heures supplémentaires au maximum par mois — 40 ou 60 ?
En 2026, le plafond des heures supplémentaires est fixé à 40 heures au maximum sur un mois et 200 heures au maximum sur un an ; certains secteurs, métiers et cas peuvent aller jusqu'à 300 heures sur un an (article 107 du Code du travail de 2019). Le seuil de 60 heures par mois n'a été qu'une mesure temporaire de la résolution 17/2022/UBTVQH15, prise dans le contexte de lutte contre la COVID-19 ; il a cessé de produire effet le 1er janvier 2023 et ne s'applique donc plus en 2026.
Outre le plafond mensuel et le plafond annuel, la loi limite aussi la durée quotidienne : le nombre d'heures supplémentaires ne dépasse pas 50 % des heures de travail normales sur une journée ; si le temps de travail est décompté à la semaine, le total des heures normales et supplémentaires ne dépasse pas 12 heures sur une journée ; les heures supplémentaires un jour férié, de Tết ou un jour de repos hebdomadaire ne dépassent pas non plus 12 heures sur une journée (article 107 et article 60 du décret 145/2020/NĐ-CP). Le plafond mensuel et le plafond annuel sont deux limites indépendantes, sans contradiction : 40 heures par mois pendant sept à huit mois suffisent à atteindre 300 heures par an.
Les secteurs pouvant être organisés jusqu'à 300 heures par an couvrent la production et la sous-traitance à l'exportation de produits du textile, de la confection, du cuir, de la chaussure, de l'électricité, de l'électronique, ainsi que la transformation des produits agricoles, forestiers, salicoles et halieutiques ; la production et la fourniture d'électricité, les télécommunications, le raffinage du pétrole, l'adduction et l'évacuation d'eau, ainsi que certains autres cas prévus au paragraphe 3 de l'article 107 et à l'article 61 du décret 145/2020/NĐ-CP. Organiser des heures supplémentaires au-delà du plafond est une infraction à la réglementation sur le temps de travail, passible de sanctions administratives au titre du décret 283/2026/NĐ-CP ; les sanctions relatives à l'assurance sociale prévues par ce décret sont exposées dans l'article amendes et recouvrement de l'assurance sociale 2026 selon le décret 283.
Les heures supplémentaires et de nuit sont-elles imposables à l'impôt sur le revenu en 2026 ?
Non. À compter de la période d'imposition 2026, les rémunérations de travail de nuit et d'heures supplémentaires versées conformément à la loi sont des revenus exonérés de l'impôt sur le revenu des personnes physiques, selon le paragraphe 8 de l'article 4 de la loi sur l'impôt sur le revenu des personnes physiques n° 109/2025/QH15 et le paragraphe 1 de l'article 26 du décret 253/2026/NĐ-CP. C'est un changement par rapport à l'ancienne règle, qui n'exonérait que la part de rémunération dépassant le taux horaire de jour.
Le texte du paragraphe 8 de l'article 4 énumère les revenus exonérés : « les rémunérations de travail de nuit et d'heures supplémentaires, ainsi que les salaires et rémunérations versés au titre des jours de congé non pris conformément à la loi ». Comme la formulation ne se limite plus à « la part payée en plus », les heures supplémentaires et de nuit calculées exactement au taux de l'article 98 du Code du travail de 2019 sont intégralement exonérées. En contrepartie, une condition : les heures supplémentaires doivent être légales — acceptées par le salarié et dans les plafonds horaires. La part que l'entreprise verse au-delà du taux prévu par la loi n'est, elle, pas exonérée : selon le paragraphe 3 de l'article 26 du décret 253/2026/NĐ-CP, la part excédant le niveau fixé par la loi entre dans le revenu imposable du salarié. Le paragraphe 1 de l'article 26 impose en outre à l'entreprise d'établir un relevé du temps de travail de nuit et des heures supplémentaires ainsi que des sommes versées, de le conserver dans l'entreprise et de le produire à la demande de l'administration fiscale ; à défaut de relevé distinct, elle doit en justifier par les bulletins de paie, les registres de pointage et les contrats de travail.
Sur l'entrée en vigueur, la loi n° 109/2025/QH15 s'applique à compter du 1er juillet 2026, mais les dispositions relatives aux revenus salariaux des personnes résidentes s'appliquent dès la période d'imposition 2026 (article 29), c'est-à-dire pour toute l'année 2026. Le barème progressif à 5 tranches et les niveaux d'abattement familial de 2026 sont présentés dans l'article impôt sur le revenu des personnes physiques au Vietnam 2026 : le nouveau barème à 5 tranches ; la conversion du salaire brut en net et l'assiette des cotisations sont expliquées dans l'article comment calculer la paie 2026.
Quel est le coût réel des heures supplémentaires pour l'entreprise ?
Le coût des heures supplémentaires pour l'entreprise est égal au nombre d'heures supplémentaires multiplié par le taux horaire et par un coefficient de 150 % à 390 % selon le type de journée et d'équipe (article 98 du Code du travail de 2019 et articles 55 à 57 du décret 145/2020/NĐ-CP). Comme les heures supplémentaires et de nuit versées au taux légal sont exonérées de l'impôt sur le revenu des personnes physiques, le salarié perçoit l'intégralité de la majoration et l'entreprise ne supporte aucune retenue fiscale supplémentaire sur ce montant.
Un exemple chiffré, avec des valeurs hypothétiques : ce mois-là, le salarié travaille normalement 26 jours, à raison de 8 heures par jour, soit 208 heures ; pour un salaire réellement versé du mois supposé de 10 400 000 VND, le taux horaire ressort à 50 000 VND selon la méthode du point a du paragraphe 1 de l'article 55 du décret 145/2020/NĐ-CP. À partir de ce taux, une heure supplémentaire coûte, selon les cas :
- Jour ordinaire (150 %) : 75 000 VND l'heure.
- Jour de repos hebdomadaire (200 %) : 100 000 VND l'heure.
- Jour férié ou de Tết (300 %) : 150 000 VND l'heure, sans compter le salaire du jour férié pour les salariés payés à la journée.
- Travail de nuit en heures normales (130 %) : 65 000 VND l'heure.
- Heures supplémentaires de nuit un jour férié (390 %) : 195 000 VND l'heure.
Ce n'est qu'un exemple ; selon l'article 55, le taux horaire s'obtient en divisant le salaire réellement versé du mois par le nombre total d'heures réellement travaillées (dans la limite des jours et des heures de travail normaux), de sorte que chaque entreprise, chaque mois, peut aboutir à un taux différent. Il faut aussi noter que la rémunération des heures supplémentaires et la majoration de nuit n'entrent pas dans le taux horaire servant au calcul du salaire (point a du paragraphe 1 de l'article 55 du décret 145/2020/NĐ-CP) : en comparant le coût de différentes organisations d'équipes, l'entreprise doit calculer cette part séparément plutôt que de la fondre dans le salaire de base.
Exemple d'un mois complet de novembre 2026 : salaire mensuel plus heures supplémentaires et travail du jour férié du 24 novembre
Un salarié payé 10 400 000 VND par mois (50 000 VND par heure) qui effectue 20 heures supplémentaires un jour ordinaire, 8 heures un dimanche et 8 heures le jour férié du 24 novembre 2026 perçoit au total 13 900 000 VND en novembre 2026. Les 36 heures supplémentaires au total restent sous le plafond de 40 heures par mois.
| Poste de novembre 2026 | Calcul | Montant (VND) |
|---|---|---|
| Salaire mensuel (comprend déjà le salaire du jour férié du 24 novembre) | Selon le contrat | 10 400 000 |
| Heures supplémentaires un jour ordinaire | 20 heures × 50 000 × 150 % | 1 500 000 |
| Travail du dimanche | 8 heures × 50 000 × 200 % | 800 000 |
| Travail du jour férié du 24 novembre | 8 heures × 50 000 × 300 % | 1 200 000 |
| Revenu total du mois | 13 900 000 |
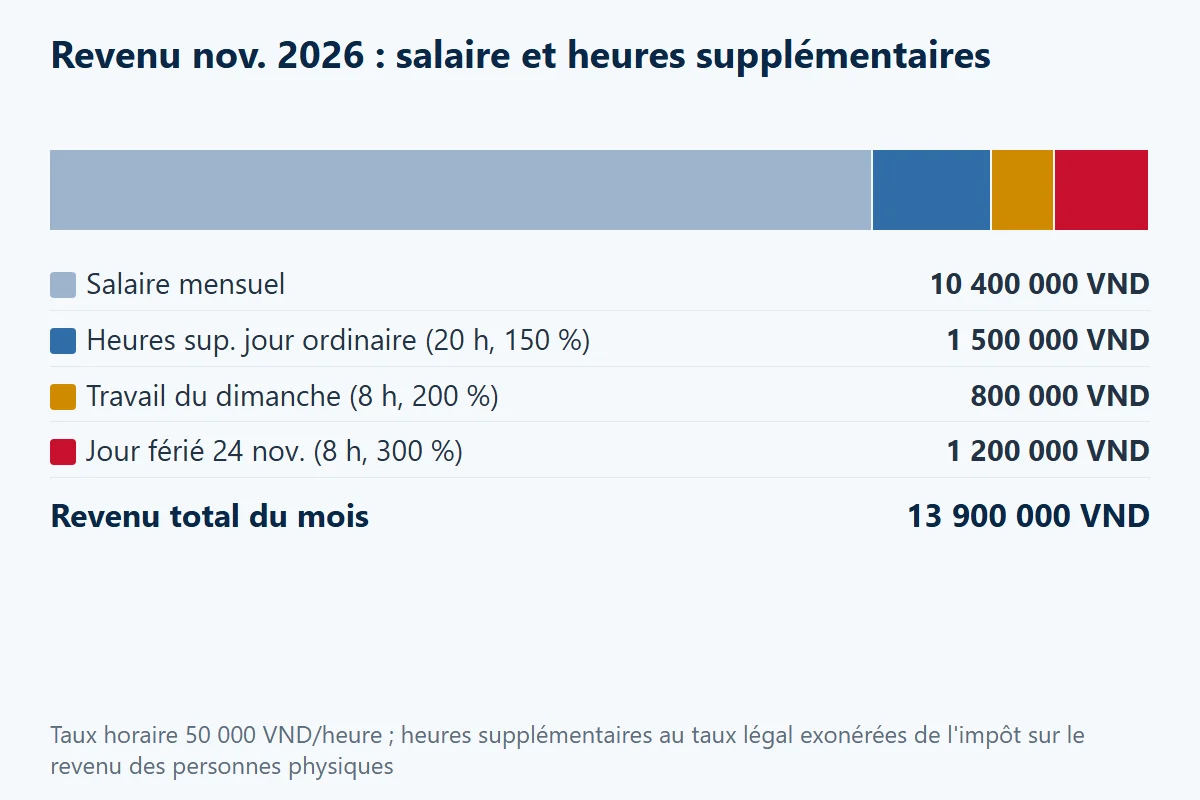
La totalité des 3 500 000 VND d'heures supplémentaires versées au taux prévu par la loi est exonérée de l'impôt sur le revenu des personnes physiques (paragraphe 1 de l'article 26 du décret 253/2026/NĐ-CP). Le revenu imposable de ce salarié ne porte toujours que sur la part du salaire mensuel.
Quelles formalités et pièces l'entreprise doit-elle réunir pour organiser des heures supplémentaires ?
L'entreprise doit obtenir l'accord du salarié sur les heures supplémentaires (point a du paragraphe 2 de l'article 107 du Code du travail de 2019), veiller à ne pas dépasser les plafonds horaires et, lorsqu'elle organise plus de 200 à 300 heures supplémentaires par an, en informer par écrit l'organe spécialisé en matière de travail relevant du Comité populaire provincial — depuis 2025, le Service des affaires intérieures — au plus tard 15 jours après la mise en œuvre (paragraphe 4 de l'article 107 du Code du travail de 2019 ; article 62 du décret 145/2020/NĐ-CP ; article 24 du décret 283/2026/NĐ-CP).
L'accord devrait être formalisé dans un document distinct, selon le modèle n° 01/PLIV, précisant la durée, le lieu et la nature du travail supplémentaire (article 59 du décret 145/2020/NĐ-CP) ; l'avis adressé au Service suit le modèle n° 02/PLIV (article 62). Au-delà de sa valeur au regard du droit du travail, ce dossier sert aussi la fiscalité : le relevé des heures supplémentaires et des heures de nuit constitue la pièce justifiant que les majorations exonérées d'impôt sur le revenu des personnes physiques sont légales (paragraphe 1 de l'article 26 du décret 253/2026/NĐ-CP). Les cas pouvant être organisés jusqu'à 300 heures par an figurent au paragraphe 3 de l'article 107 du Code du travail de 2019 et à l'article 61 du décret 145/2020/NĐ-CP.
Heures supplémentaires et travail de nuit en 2026 : ce que montrent les pointages de Nhan Kiet
Sur plus de 110 000 équipes validées d'août à octobre 2026 pour les salariés mis à disposition par Nhan Kiet (surtout usines, logistique et commerce de détail) :
| Indicateur | Réel 08–10/2026 |
|---|---|
| Équipes avec heures supplémentaires | environ 40 % des équipes |
| Heures supplémentaires par équipe concernée | 2,6 heures en moyenne |
| Équipes avec des heures de nuit | environ 24 % des équipes |
| Heures de nuit par équipe de nuit | 8,3 heures en moyenne — l'équipe de nuit est le plus souvent complète |
| Équipes un dimanche | environ 8 % des équipes |
Par personne, dans le groupe travaillant au moins 15 équipes par mois, 65 à 70 % des salariés ont fait des heures supplémentaires en août et en septembre 2026. Parmi eux, la médiane est de 28 heures par mois, et un sur quatre atteint environ 37 heures ou plus — tout près du plafond de 40 heures par mois.
Budget : 28 heures supplémentaires en semaine payées à 150 % équivalent à 42 heures de salaire, soit environ 20 % de la paie d'un mois de 208 heures (26 jours × 8 heures). Pour le groupe proche du plafond, il faut planifier la production afin de ne pas dépasser 40 heures par mois et 200 heures par an (300 heures dans les secteurs autorisés) ; les heures supplémentaires et de nuit payées au taux légal sont exonérées d'impôt sur le revenu à partir de l'année fiscale 2026.
*Méthode : pointages validés dans le système de Nhan Kiet, agrégés et anonymes, sans information personnelle ni nom de client ; ils reflètent la main-d'œuvre mise à disposition par Nhan Kiet et non l'ensemble du marché.*
6 erreurs fréquentes dans le calcul des heures supplémentaires
Les six erreurs ci-dessous sont fréquentes lorsque l'entreprise calcule elle-même les heures supplémentaires et le travail de nuit. Chaque erreur est accompagnée de sa conséquence et de la bonne méthode.
| Erreur | Conséquence | Bonne méthode |
|---|---|---|
| Prendre le salaire d'assiette de l'assurance sociale ou le salaire de base comme taux horaire | Heures supplémentaires sous-payées | Diviser le salaire réellement versé par les heures réellement travaillées (point a du paragraphe 1 de l'article 55 du décret 145/2020/NĐ-CP) |
| Payer 300 % une nuit de jour férié | 90 % du taux horaire sous-payés par heure | La nuit d'un jour férié est à 390 % (article 57 du décret 145/2020/NĐ-CP) |
| Ajouter 100 % de salaire du jour férié pour un salarié payé au mois | Trop-payé ; la part au-dessus du taux légal est imposable | 490 % ne s'applique qu'aux salariés payés à la journée |
| Faire effectuer des heures supplémentaires sans accord écrit | Infraction aux conditions des heures supplémentaires, risque d'amende | Établir un document selon le modèle n° 01/PLIV (article 59 du décret 145/2020/NĐ-CP) |
| Laisser le salarié dépasser 40 heures par mois | Infraction à l'article 107, sanction possible au titre du décret 283/2026/NĐ-CP | Suivre les heures cumulées et alerter dès le seuil de 35 heures |
| Ne pas établir de relevé des heures supplémentaires et de nuit | Perte du fondement de l'exonération lors d'un contrôle fiscal | Établir et conserver un relevé selon le paragraphe 1 de l'article 26 du décret 253/2026/NĐ-CP |
Comment Nhan Kiet calcule-t-il les heures supplémentaires et le travail de nuit pour ses clients ?
Nhan Kiet gère toute la chaîne — pointage, paie, versement et conformité — pour plus de 40 000 travailleurs de plus de 500 clients dans 34 provinces et villes, avec une matrice de coefficients d'heures supplémentaires de 150 % à 390 % codée d'après l'article 98 du Code du travail de 2019. Le système reconstitue automatiquement les équipes de nuit qui chevauchent minuit, contrôle les plafonds de 40 heures par mois et 200 heures par an (300 heures pour les secteurs énumérés par la loi) et alerte avant tout dépassement.
Chaque cycle de paie est accompagné d'un registre de rapprochement Excel à formules ouvertes, qui permet au client de vérifier lui-même chaque montant d'heures supplémentaires et de nuit. La part des heures supplémentaires et de nuit applique correctement le régime d'exonération d'impôt sur le revenu des personnes physiques de 2026, avec un relevé des heures supplémentaires et des heures de nuit conservé pour la déclaration.
L'organisation et le calcul de la paie de nuit et des jours fériés sont mis en œuvre dans le service de paie externalisée de Nhan Kiet, où les règles internes de chaque entreprise sont codées et testées jusqu'à une concordance parfaite avant tout passage en production.
Questions fréquentes sur les heures supplémentaires en 2026 et 2027
Combien est payée une heure supplémentaire un dimanche ?
Au moins 200 % du taux horaire (point b du paragraphe 1 de l'article 98 du Code du travail de 2019). Avec un taux de 50 000 VND par heure, une heure le dimanche vaut 100 000 VND.
Comment le travail du 24 novembre est-il compté comme heures supplémentaires ?
Le 24 novembre est un jour de congé payé en vertu de la résolution 28/2026/QH16, de sorte que les heures travaillées ce jour-là sont payées au moins 300 %, et 390 % la nuit.
Le travail de nuit sans heures supplémentaires est-il payé en plus ?
Oui. Les heures travaillées de 22 heures à 6 heures sont payées au moins 130 % du taux horaire (paragraphe 2 de l'article 98 du Code du travail de 2019 ; article 56 du décret 145/2020/NĐ-CP).
Les coefficients des heures supplémentaires changent-ils en 2027 ?
Non. Les coefficients de 150 %, 200 % et 300 % et les suppléments de 30 % et 20 % restent fixés par l'article 98 ; seul le salaire minimum horaire augmente à compter du 1er janvier 2027, la Région I passant à 27 400 VND.
Les heures supplémentaires entrent-elles dans l'assiette des cotisations d'assurance sociale ?
Non. Les heures supplémentaires ne font pas partie du salaire servant d'assiette à l'assurance sociale obligatoire, car ce n'est ni un salaire ni une prime versés à montant fixe chaque mois (article 7 du décret 158/2025/NĐ-CP).
Les heures de jour férié comptent-elles dans le plafond de 40 heures par mois ?
Oui. Les heures supplémentaires effectuées un jour de repos hebdomadaire, un jour férié ou de Tết comptent toutes dans le plafond de 40 heures par mois et 200 heures par an (article 107 du Code du travail de 2019).
Combien un salarié payé au mois perçoit-il au maximum pour une heure supplémentaire de nuit un jour férié ?
390 % du taux horaire, et non 490 %. Le salaire du jour férié d'un salarié payé au mois est déjà compris dans le salaire mensuel.
Sources
- Code du travail de 2019 (n° 45/2019/QH14) — article 98 (rémunération des heures supplémentaires et du travail de nuit), article 106 (heures de nuit de 22 h à 6 h), article 107 (conditions et plafonds des heures supplémentaires) ; en vigueur au 1er janvier 2021
- Décret 145/2020/NĐ-CP — articles 55 à 57 (calcul des heures supplémentaires, du travail de nuit et des heures supplémentaires de nuit), articles 59 à 62 (accord, limites horaires, information de l'organe provincial spécialisé en matière de travail — Service des affaires intérieures) ; en vigueur au 1er février 2021
- Loi sur l'impôt sur le revenu des personnes physiques n° 109/2025/QH15 — article 4, paragraphe 8 (exonération des rémunérations de travail de nuit et d'heures supplémentaires), article 29 (application à compter de la période d'imposition 2026) ; en vigueur au 1er juillet 2026
- Décret 253/2026/NĐ-CP — article 26 (exonération des rémunérations de travail de nuit et d'heures supplémentaires versées au taux prévu par la loi ; part excédentaire imposable ; relevé), article 69 (application à compter de la période d'imposition 2026) ; en vigueur au 1er juillet 2026, en remplacement du décret 65/2013/NĐ-CP
- Résolution 17/2022/UBTVQH15 — article 2 (seuil de plus de 40 à 60 heures par mois dans le contexte de lutte contre la COVID-19) ; caduque au 1er janvier 2023
- Décret 283/2026/NĐ-CP — article 24 (information en cas d'heures supplémentaires supérieures à 200 heures par an ; sanction des infractions à la réglementation sur le temps de travail) ; en vigueur au 10 septembre 2026
- Décret 399/2026/NĐ-CP : paragraphe 1 de l'article 3 (salaire minimum horaire à compter du 1er janvier 2027 : 27 400 / 24 400 / 21 400 / 19 400 VND)
- Résolution 28/2026/QH16 : paragraphe 1 de l'article 2 (le 24 novembre est un jour de congé payé à taux plein)
- Décret 158/2025/NĐ-CP : article 7 (salaire servant d'assiette à l'assurance sociale obligatoire)
Cet article résume la réglementation pour orienter les entreprises ; chaque situation particulière appelle un conseil individuel.
Nous contacter
Les entreprises qui doivent payer correctement les heures supplémentaires, le travail de nuit et les jours fériés et en comptabiliser exactement le coût et l'impôt peuvent contacter :
- Nguyen Quoc Trung — Directeur général adjoint
- Téléphone : 0908 636 108 — trungnguyen@nhankiet.vn
- Standard : 028 3505 4224
- Siège : Bureau 202, Immeuble 57, 57 Le Thi Hong Gam, quartier de Ben Thanh, Hô-Chi-Minh-Ville
Appelez le +84 908 636 108 ou consultez conformité sociale, externalisation de la paie, EOR Vietnam.