
資訊
越南年假2026:天數、年資與未休補償
 LinkedIn ↗
作者 Nguyễn Quốc Trung — 副總經理 · 更新於
員工為同一企業工作滿12個月,即可依工作性質享有12、14或16個工作日的帶薪年假(《勞動法典》2019年、第45/2019/QH14號第113條,2021年1月1日生效)。員工因離職或失去工作而仍有未休年假時,企業必須就這些天數支付工資:計算基準是離職、失去工作當月前一個月的勞動契約工資(第145/2020/NĐ-CP號議定第67條第3項),再除以企業行事曆上當月的正常工作日數(法律未固定分母),換算出每日年假單價,並乘以剩餘的年假天數。
本文寫給需要結算年假、為員工計算年假工資的經理、人資與會計人員,內容依截至2026年9月生效的規定更新,包括自2026年9月10日起適用的第283/2026/NĐ-CP號議定新罰則。
越南年假速覽(2026):
- 為同一家企業工作滿12個月後,每年享有12個工作日帶薪年假;繁重、有害、危險工作14天,特別繁重、有害、危險工作16天(《勞動法典》2019年第113條)。
- 為同一家企業每工作滿5年加1天:滿5年13天,滿10年14天,滿15年15天(第114條)。
- 未滿12個月:應享天數 ÷ 12 × 實際工作月數,一般工作做滿7個月為7天(第145/2020/NĐ-CP號議定第66條)。
- 未休年假只在離職時按前一個月的勞動契約工資結算,並在14個工作日內支付(第48條和第113條)。
- 不支付該款,企業對1–10名員工違規將被罰10,000,000–20,000,000 越南盾,並須補足欠款及利息(第283/2026/NĐ-CP號議定第23條)。
更新於2026年11月7日:新增4個情形的計算範例、離職後的支付期限、常見錯誤及其代價一覽表、問答與兩張圖表。
員工每年有幾天年假(12、14還是16天)?
員工為同一雇主工作滿12個月,享有帶薪年假:一般工作條件下為12個工作日,未成年人、身心障礙者以及從事繁重、有害、危險工作者為14個工作日,從事特別繁重、有害、危險工作者為16個工作日(《勞動法典》2019年、第45/2019/QH14號第113條第1項)。這裡指的是工作日而非日曆日,因此每週休息日與國定假日不計入年假天數。
| 工作類別 | 每年年假天數(工作滿12個月) |
|---|---|
| 一般工作條件 | 12個工作日 |
| 未成年人、身心障礙者、繁重—有害—危險工作 | 14個工作日 |
| 特別繁重—有害—危險工作 | 16個工作日 |
年假不同於國定假日、春節假期與每週休息日。國定假日是全國一同休息、照給原薪的日子,依第112條規定 — 詳見2026–2027年越南國定假日與假日工資;而員工在每週休息日或國定假日上班時,該部分報酬按加班工資計算 — 詳見2026年加班、夜班與假日工資計算。
年假天數如何隨年資增加?
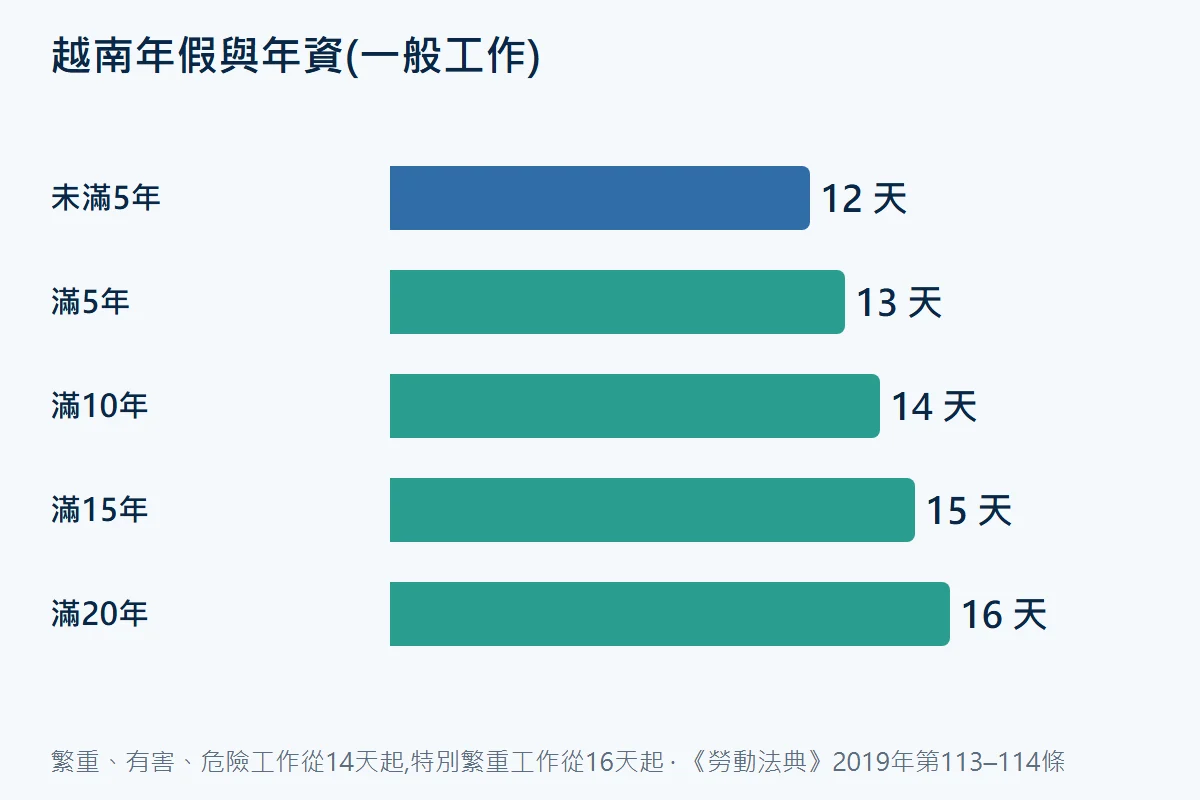
為同一雇主每工作滿5年,年假天數就相應增加1天(《勞動法典》2019年第114條)。年資按在同一企業的連續工作時間計算,不累計此前在其他雇主處的年資。
| 在同一企業的年資 | 年假(一般工作) |
|---|---|
| 未滿5年 | 12天 |
| 滿5年 | 13天 |
| 滿10年 | 14天 |
| 滿15年 | 15天 |
以上是針對一般工作條件者的示例;起點為14天或16天的類別也按同樣方式累加,每滿5年增加1天。
工作未滿12個月,年假如何計算?
員工為同一雇主工作未滿12個月時,年假天數按實際工作月數的比例計算(《勞動法典》2019年第113條第2項)。計算方式見第145/2020/NĐ-CP號議定第66條第1項:將年假天數加上依年資增加的天數(如有),除以12,再乘以當年實際工作的月數。
對於不足月的月份,若員工的工作日與帶薪休假日合計達到當月正常工作日數的50%以上,該月即計為1個月來計算年假(第66條第2項)。《勞動法典》2019年與第145/2020/NĐ-CP號議定並未規定零頭天數的取整規則,因此畸零部分由企業與員工在內部規章或休假辦法中約定。
第145/2020/NĐ-CP號議定第65條還列出即使員工未實際到勤、仍視為工作時間以計算年假的期間,包括:
- 試用期後員工繼續為該企業工作的試用時間
- 依第115條第1項享有薪資的私人事假時間
- 一年內累計不超過2個月的病假時間
- 因工傷、職業病休假、累計不超過6個月的時間
- 依社會保險法享受生育待遇的休假時間
越南年假如何計算?2026年四個範例
越南年假按全年應享天數(含年資增加的天數)除以12,再乘以計為工作時間的月數計算(第145/2020/NĐ-CP號議定第66條)。下表以此公式計算2026年四個常見情形。
| 2026年的情形 | 計入月數 | 全年應享天數 | 年假天數 |
|---|---|---|---|
| 2026年3月1日到職,一般工作 | 10(3–12月) | 12天 | 12 ÷ 12 × 10 = 10天 |
| 5月1日起試用,隨後簽訂契約 | 8(試用期計入,第65條) | 12天 | 12 ÷ 12 × 8 = 8天 |
| 全年在職但病假滿3個月 | 11(病假僅計2個月) | 12天 | 12 ÷ 12 × 11 = 11天 |
| 2026年1月1日到職,7月31日離職 | 7(1–7月) | 12天 | 12 ÷ 12 × 7 = 7天 |
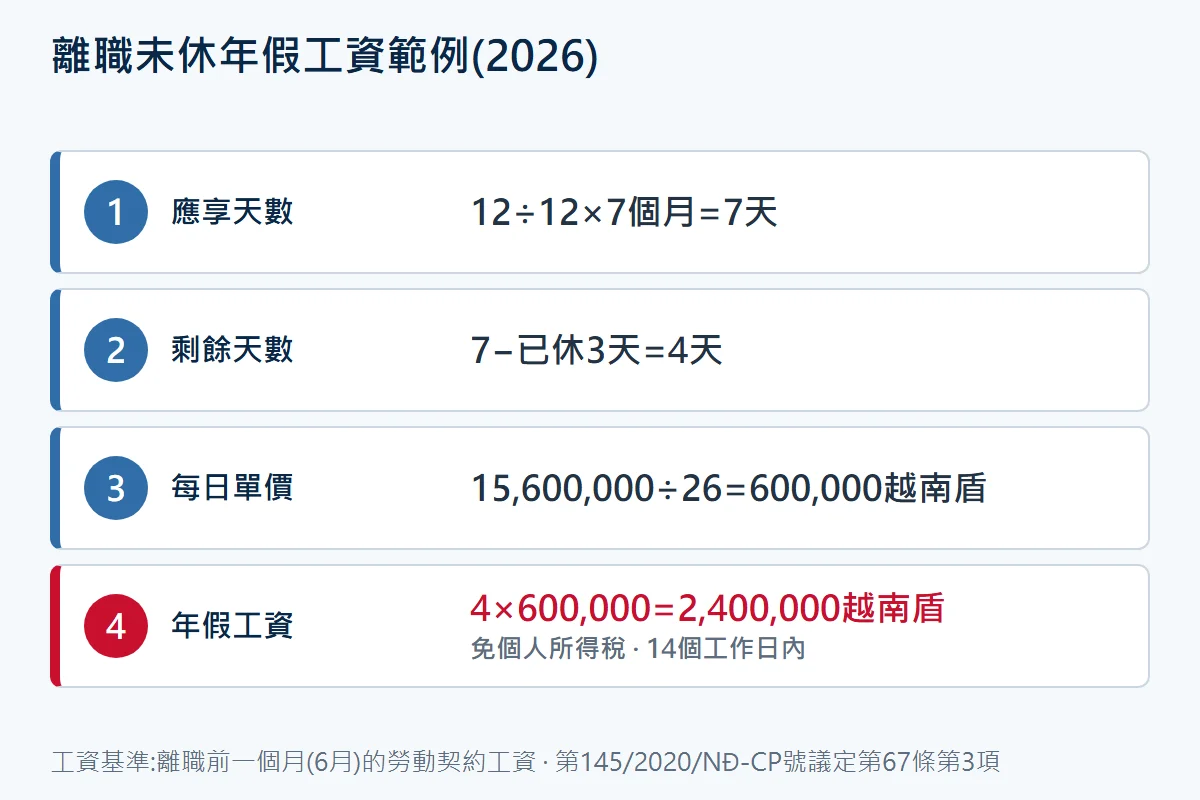
在最後一個情形中,該員工已休3天,因此還剩4天未休。6月的勞動契約工資為15,600,000 越南盾,企業以26個標準工作日計算,因此一天年假為600,000 越南盾。未休年假工資為4 × 600,000 = 2,400,000 越南盾,自2026納稅年度起無需扣繳個人所得稅。公式算出畸零天數時,法律沒有取整規則,因此內部規章應寫明畸零部分的處理方式。
離職時未休年假工資如何計算?
只有在離職或失去工作、且尚未休完年假時,員工才可就未休年假天數獲得工資(《勞動法典》2019年第113條第3項)。計算基準是離職、失去工作當月前一個月的勞動契約工資(第145/2020/NĐ-CP號議定第67條第3項);以該金額除以企業行事曆上當月的正常工作日數,得出每日年假單價,再乘以未休年假天數。
每日年假單價由企業依實際工作行事曆確定,因為法律只固定分子為前一個月的工資,並未硬性規定分母是24天還是26天標準工日。以假設數字為例:員工尚餘5天年假,前一個月的勞動契約工資為13,000,000 越南盾。
| 企業行事曆上的標準工日數 | 每日年假單價 | 5天未休年假的金額 |
|---|---|---|
| 26天 | 500,000 越南盾 | 2,500,000 越南盾 |
| 24天 | 約541,667 越南盾 | 約2,708,000 越南盾 |
兩個結果不同,只是因為分母不同,因此企業應在內部規章或勞動契約中明確載明如何確定當月的標準工日數,以免結算離職工資時發生爭議。
也要留意一個常見但已過時的理解:自2021年1月1日起,《勞動法典》2019年只在離職或失去工作時才支付未休年假工資,已取消《勞動法典》2012年中因「其他原因」而付款的情形。因此「未休年假一律折算成現金」的說法並不符合現行法律。
就稅務而言,《個人所得稅法》第109/2025/QH15號第4條第8項將「依法律規定支付給未休假日的工資、工錢」列為免稅所得;對居住個人,此項規定自2026納稅年度起適用(第29條第2項)。第253/2026/NĐ-CP號議定第26條第2項明確,此項免稅適用於依《勞動法典》2019年第113條第3項支付給未休假日的工資;超出法律規定標準的部分計入應稅所得(第26條第3項)。因此依上述第113條與第67條正確支付的未休年假工資,不必扣繳個人所得稅。
延伸閱讀: 越南資遣費(離職補助)2026:條件、計算與範例
計算未休年假工資的基準是哪個月的工資?
離職、失去工作時支付未休年假天數的基準工資,是員工離職、失去工作當月前一個月的勞動契約工資(第145/2020/NĐ-CP號議定第67條第3項)。這既不是6個月的平均工資,也不是最後一個月的工資。
要與員工在職期間實際休假的情形區分開:後者按休假當時的勞動契約工資計算(第67條第2項)。只有在終止勞動關係時仍未休的年假,才採用前一個月的工資(第67條第3項)。混淆這兩個時點,正是許多試算表算出不同數字的原因。
越南企業在員工離職後多久須支付未休年假工資?
員工離職時,越南企業必須在勞動契約終止後14個工作日內,支付未休年假、最後一個月的工資以及其他所有應付款項(《勞動法典》2019年第48條第1項)。該期限最多可延長至30天,但僅限下列四種情形。
| 情形 | 支付期限 |
|---|---|
| 正常終止或離職 | 契約終止後14個工作日內 |
| 雇主(非個人)停止營運 | 可延長,最多30天 |
| 變更結構、技術或因經濟原因 | 可延長,最多30天 |
| 企業分立、合併、出售、出租、轉換,或資產轉讓 | 可延長,最多30天 |
| 天災、火災、敵禍或危險疫情 | 可延長,最多30天 |
同一個14天期限也適用於最後一個月的工資與任何資遣費,因此薪資核算應在同一期內結清年假餘額。
未休年假可以結轉到下一年嗎?
《勞動法典》2019年並未為年假設定任何「累計上限3天」的規定。關於併休,唯一的規定是員工可與雇主約定將年假分次休,或最多每3年合併休一次(《勞動法典》2019年第113條第4項)。
「最多每3年合併休一次」講的是休假的安排方式 — 經約定將最多三年的年假併為一次休完,而不是限制只能把3天結轉到下一年。雇主有責任在徵詢員工意見後訂定年度休假辦法。法律並未規定當年未休完的年假自動消滅;年假能否結轉到下一年,由雙方約定以及企業的內部規章與休假辦法決定。
離職時不支付未休年假工資,2026年會被罰多少?
在員工離職、失去工作時不支付或未足額支付未休年假天數的工資,屬於第283/2026/NĐ-CP號議定(2026年9月10日生效)第23條第2項的工資違規行為,按違規涉及的員工人數,對個人處5,000,000至50,000,000 越南盾罰鍰,對組織則依第7條第1項處以2倍。
| 違規涉及的員工人數 | 個人罰鍰 | 組織罰鍰(2倍) |
|---|---|---|
| 1–10人 | 5,000,000–10,000,000 越南盾 | 10,000,000–20,000,000 越南盾 |
| 11–50人 | 10,000,000–20,000,000 越南盾 | 20,000,000–40,000,000 越南盾 |
| 51–100人 | 20,000,000–30,000,000 越南盾 | 40,000,000–60,000,000 越南盾 |
| 101–300人 | 30,000,000–40,000,000 越南盾 | 60,000,000–80,000,000 越南盾 |
| 301人以上 | 40,000,000–50,000,000 越南盾 | 80,000,000–100,000,000 越南盾 |
因此「1億越南盾」這一數字,只有在組織對301名以上員工違規時才成立,並非一般罰鍰。除罰鍰外,第23條第5項a款還要求企業補足全部工資,並加計按處罰時各國有商業銀行公布的最高活期存款利率計算的利息。
另一種行為 — 違反年休假規定,例如不讓員工休年假 — 依第283/2026/NĐ-CP號議定第24條第2項處罰:對個人處10,000,000至20,000,000 越南盾,對組織處20,000,000至40,000,000 越南盾,為固定金額,不按人數分級。有關本議定罰鍰與追繳的完整內容,詳見2026年依第283號議定的社會保險罰鍰與追繳。
計算越南年假與年假工資時最常見的錯誤有哪些?代價多大?
越南年假與年假工資中代價最高的錯誤,是用錯工資月份、按日曆日而非工作日計算,以及在工資上扣繳稅款。下表列出每個錯誤及其代價與快速檢查方法。
| 錯誤 | 代價 | 如何檢查 |
|---|---|---|
| 按6個月平均或最後一個月工資支付未休年假 | 短付:企業對1–10名員工違規將被罰10,000,000–20,000,000 越南盾,並須補足差額及利息(第283/2026/NĐ-CP號議定第23條第2項、第5項a款) | 採用離職當月前一個月的勞動契約工資(第145/2020/NĐ-CP號議定第67條第3項) |
| 把國定假日與每週休息日計為年假天數 | 員工損失年假天數;可能被視為違反年假規定:企業被罰20,000,000–40,000,000 越南盾(第283/2026/NĐ-CP號議定第24條第2項) | 年假只按工作日計算 |
| 未經約定讓未休年假在年末自動消滅 | 引發爭議;離職時仍欠的任何餘額都必須支付,否則適用第1列的罰鍰 | 在內部規章中寫明結轉規則;法律沒有自動消滅的規定(第113條第4項) |
| 在未休年假工資上扣繳個人所得稅 | 員工被短付,且稅款須退還並更正申報 | 自2026納稅年度起免稅(《個人所得稅法》第109/2025/QH15號第4條第8項;第253/2026/NĐ-CP號議定第26條第2項) |
| 未在內部規章中寫明標準工作日數 | 5天未休年假按26天為2,500,000 越南盾,但按24天約為2,708,000 越南盾:每名員工相差208,000 越南盾 | 在內部規章或契約中固定分母 |
| 不讓員工休年假 | 企業被罰20,000,000–40,000,000 越南盾(第283/2026/NĐ-CP號議定第24條第2項) | 在徵詢員工意見後公布年度休假安排(第113條第4項) |
仁傑如何為客戶結算年假餘額並支付年假工資?
年假的難處不在公式,而在於整個僱用期間持續追蹤年假餘額,並在員工離職時準確結算。仁傑在系統中為每位員工保存年假記錄;員工離職時,依《勞動法典》2019年第113條第3項與第145/2020/NĐ-CP號議定第67條第3項結算年假餘額、支付未休年假工資,並辦理社會保險手冊封存與離職手續。
仁傑自2009年營運至今已是第17年,依據第15/2019/SHCM號勞務再派遣許可證(首次核發編號029/LĐTBXH — 2015年)提供服務,在34個省市為500多家客戶服務,管理逾40000名勞動者。企業若想把年假追蹤、年假工資計算與雇主責任交給單一窗口,可參閱勞動合規服務;若只需要薪資表與離職時的年假結算檔案,可使用薪資外包服務。
在越南正確追蹤並結清年假需要五個步驟;下表列出仁傑在每一步的做法及其檢查的法律規定。
| 步驟 | 仁傑的做法 | 檢查的規定 |
|---|---|---|
| 每月 | 更新每位員工的年假記錄,記錄已休天數與餘額 | 《勞動法典》2019年第113條 |
| 未滿12個月 | 按計為工作時間的月數比例折算年假 | 第145/2020/NĐ-CP號議定第65–66條 |
| 離職時 | 凍結餘額,並按前一個月的勞動契約工資計價 | 第113條第3項;第145/2020/NĐ-CP號議定第67條第3項 |
| 14個工作日內 | 隨最後一個月的工資支付未休年假,不扣繳個人所得稅 | 第48條第1項;《個人所得稅法》第109/2025/QH15號第4條第8項 |
| 結清檔案 | 封存社會保險手冊並辦結離職手續 | 《勞動法典》2019年第48條第3項 |
企業若想把年假追蹤與離職薪資結算交給我們,可透過本文末尾的聯絡方式提供員工人數、工作地點與到職日期。
越南年假常見問題
越南的季節性或短期定期契約員工有年假嗎?
有。在越南工作未滿12個月的員工按工作月數的比例享有年假(《勞動法典》2019年第113條第2項),因此一般工作的3個月契約可獲得3天。
越南的年假有工資嗎?
有。越南年假按全額勞動契約工資支付,採用休假當時生效的工資(《勞動法典》2019年第113條第1項;第145/2020/NĐ-CP號議定第67條第2項)。
在越南一個月最多可以休幾天年假?
《勞動法典》沒有設定每月上限。一般工作的年假平均每月累積1天,休假安排由雇主在徵詢員工意見後訂定(第113條第4項)。
越南的雇主可以決定員工何時休年假嗎?
雇主在徵詢員工意見後訂定年度休假安排,並須提前通知(《勞動法典》2019年第113條第4項)。員工可以約定把年假分多次休,或最多把3年的年假合併一次休完。
越南的員工可以在休年假前預支工資嗎?
可以。如果年假在發薪日之前開始,越南的員工可以依第101條第3項預支工資(《勞動法典》2019年第113條第5項)。
在越南路程時間會計入年假嗎?
會。如果公路、鐵路或水路往返超過2天,從第3天起的路程時間計入年假,每年一次(《勞動法典》2019年第113條第6項)。
在越南試用期會計入年假嗎?
會,前提是試用期結束後員工繼續為同一雇主工作(第145/2020/NĐ-CP號議定第65條)。
在越南未休年假工資要繳稅嗎?
不繳。自2026納稅年度起,依《勞動法典》第113條第3項支付的款項免徵個人所得稅;超出法定標準的部分應納稅(《個人所得稅法》第109/2025/QH15號第4條第8項;第253/2026/NĐ-CP號議定第26條第2–3項)。
在越南工作的外籍員工享有相同的年假嗎?
是。在越南工作的外籍員工適用《勞動法典》(《勞動法典》2019年第2條第3項),因此同樣適用12、14或16天的規則與年資增加的天數。
參考來源
- 《勞動法典》2019年(第45/2019/QH14號)——第113條(年休假)、第114條(年資);2021年1月1日生效; 第2條第3項(外籍員工)、第48條(14個工作日內支付)、第101條第3項(預支工資)、第113條第4–6項(休假安排、預支、路程時間)
- 第145/2020/NĐ-CP號議定——第65、66、67條(年假計算期間、按比例計算、未休天數工資);2021年2月1日生效
- 《個人所得稅法》第109/2025/QH15號——第4條第8項(支付給未休假日的工資免稅)、第29條(自2026納稅年度適用);2026年7月1日生效
- 第253/2026/NĐ-CP號議定——第26條第2、3項(支付給未休假日的工資免稅;超出部分應稅);2026年7月1日生效
- 第283/2026/NĐ-CP號議定——第23條(工資)、第24條(休息時間)、第7條(組織罰鍰加倍);2026年9月10日生效
本文整理相關規定供企業掌握方向,具體情況需要個別諮詢。
聯絡諮詢
需要結算年假餘額、在員工離職時計算未休年假工資,或依法規範離職檔案的企業,可聯絡:
- 阮國忠 — 副總經理
- 電話:0908 636 108 — trungnguyen@nhankiet.vn
- 總機:028 3505 4224
- 總部:胡志明市濱城坊黎氏紅錦街57號57大廈202室