
資訊
越南資遣費(離職補助)2026:條件、計算與範例
 LinkedIn ↗
作者 Nguyễn Quốc Trung — 副總經理 · 更新於
越南 2026 年的資遣費按離職前 6 個月平均工資,每工作滿一年支付半個月,適用於為用人單位經常性地工作滿 12 個月以上的勞工(2019 年《勞動法》第 46 條)。已參加失業保險的時間要扣除,因此從一開始就足額參保的越南籍勞工通常已無補助可領。外籍勞工不參加失業保險,故全部年資均計入。用人單位須在 14 個工作日內支付;該款項不計入個人所得稅。
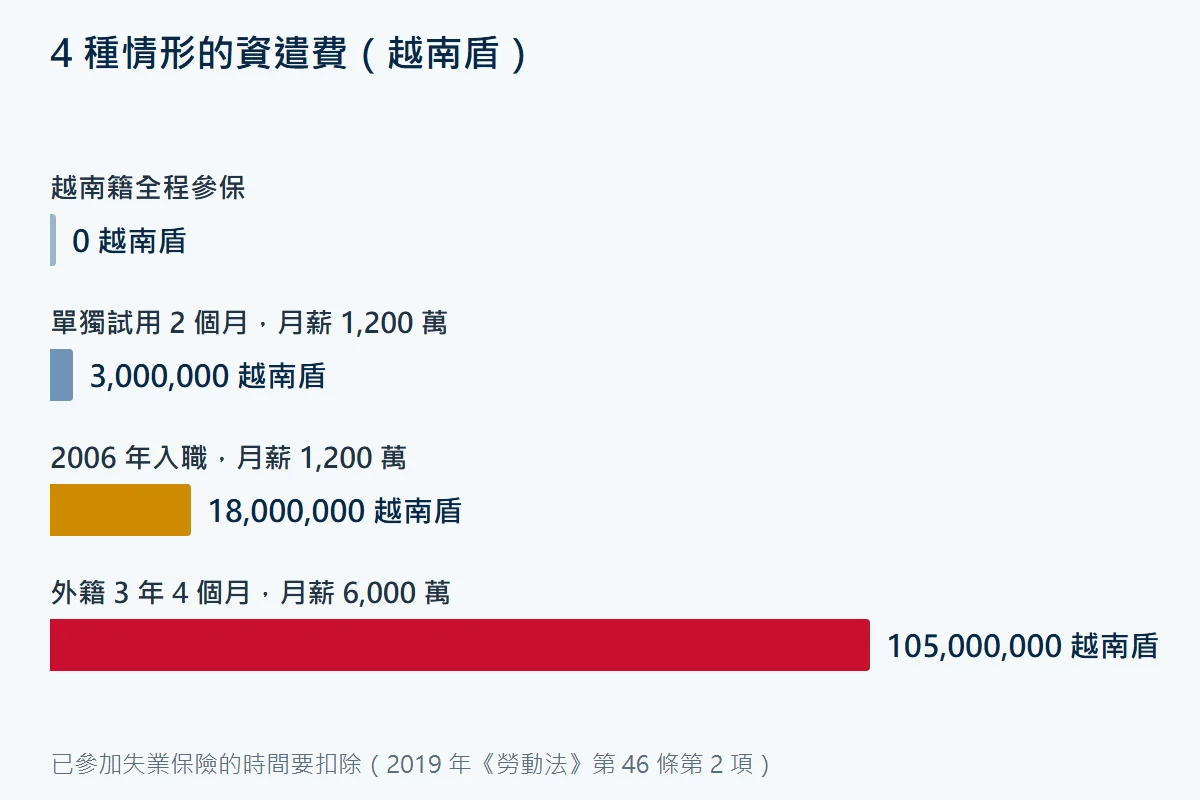
2026 年 11 月 16 日更新: 新增外籍勞工的計算方式及 4 種情形對照圖、資遣費的個人所得稅處理、14 個工作日內的各項手續時點、6 個常見錯誤與問答。
越南的資遣費(離職補助,trợ cấp thôi việc)是用人單位在勞動契約依法終止時,必須向為其經常性地工作滿 12 個月以上的勞工支付的補助:每工作滿一年支付半個月工資,以離職前 6 個月的平均工資為基礎,依 2019 年《勞動法》第 46 條。許多用人單位算錯的一點是:已參加失業保險的時間都要扣除,因此失業保險繳納齊全的勞工,往往只剩很少、甚至沒有可計算的時間。本文寫給在越南用工的企業負責人、人資與會計人員;內容更新至 2026 年 10 月 12 日。
越南的資遣費是什麼,誰有權領取?
資遣費是勞動契約依 2019 年《勞動法》第 34 條第 1、2、3、4、6、7、9 或 10 項終止時,用人單位向勞工支付的款項,前提是該勞工已為其經常性地工作滿 12 個月以上;每工作滿一年可獲半個月工資(第 46 條第 1 項)。最常見的符合條件的終止情形有:
- 定期勞動契約到期,或契約約定的工作已完成。
- 雙方協商一致終止契約。
- 勞工依第 35 條合法單方終止契約,並依規定提前通知。
- 用人單位依第 36 條合法單方終止契約,但勞工無正當理由連續曠工 5 個工作日以上的情形除外。
這筆款項由用人單位以自有資金支付,不同於由失業保險基金支付的失業給付。
越南 2026 年的資遣費如何計算?
資遣費 = 計入補助的工作年資 × 1/2 × 離職前相鄰 6 個月的契約平均工資。計入的工作時間是為用人單位實際工作的總時間,減去已參加失業保險的時間,以及此前已支付過資遣費或失業補助的時間(第 46 條第 2 項與第 3 項):
- 實際工作時間 包括試用期、由用人單位派遣培訓的時間、享受病假、產假及其他帶薪休假的時間,依第 145/2020/NĐ-CP 號議定第 8 條。
- 零頭月份的進位: 滿 1 個月至未滿 6 個月計為半年;滿 6 個月以上計為 1 年。
- 平均工資 取離職前 6 個月勞動契約載明的工資,包括工資額、工資津貼與其他補充款,依第 90 條第 1 項。
失業保險自 01/01/2009 起開始實行,因此對於在該日期之後入職並持續參保的勞工,可計入資遣費的剩餘時間通常很短。
2009 年之前入職者的資遣費計算範例是怎樣的?
一名勞工從 01/07/2006 持續工作到 30/06/2026,自 01/01/2009 起參加失業保險,最後 6 個月的平均工資為每月 12,000,000 越南盾,可獲資遣費 18,000,000 越南盾。計算如下:
- 實際工作總時間:01/07/2006 – 30/06/2026 = 20 年。
- 已參加失業保險的時間:01/01/2009 – 30/06/2026 = 17 年 6 個月。
- 計入補助的時間:20 年 − 17 年 6 個月 = 2 年 6 個月;6 個零頭月份進位為 1 年,因此計為 3 年。
- 資遣費:3 × 1/2 × 12,000,000 = 18,000,000 越南盾。
如果同一名勞工沒有 2009 年之前的工作時間,且在整個工作期間都參加了失業保險,則計入的時間為零,無須支付資遣費。
已參加失業保險的勞工還能領到資遣費嗎?
在整個用工期間都繳納了失業保險的勞工,沒有可計入資遣費的剩餘時間,因為依第 46 條第 2 項,這段時間全部被扣除;只有未參加失業保險的工作期間才需支付補助。最常被忽略的時間段有:
- 依單獨試用契約的試用期,在尚未參加失業保險之前。
- 01/01/2009 之前的工作時間。
- 用人單位本應繳納卻未繳納失業保險的時間——這種情形用人單位仍須計入資遣費。
範例:一名勞工按單獨的 2 個月試用契約試用,之後簽訂勞動契約並連續 4 年參加失業保險,最後 6 個月平均工資為 12,000,000 越南盾。未參保的時間為 2 個月,進位為半年,因此資遣費為 1/2 × 1/2 × 12,000,000 = 3,000,000 越南盾。
外籍勞工在越南能領到資遣費嗎?
外籍勞工可以領取資遣費,而且通常全部工作時間都予以計入。原因在於:2025 年《就業法》僅對越南公民適用失業保險(第 2 條第 1 項),因此沒有任何時間需要依 2019 年《勞動法》第 46 條第 2 項扣除。
範例:一名外籍專家工作 3 年 4 個月,最後 6 個月平均工資為 60,000,000 越南盾。4 個零頭月份進位為半年,因此計入時間為 3.5 年。資遣費為 3.5 × 1/2 × 60,000,000 = 105,000,000 越南盾。
聘用外籍專家的企業應每年為這筆款項提列準備金。自 05/12/2026 起,第 393/2026/NĐ-CP 號議定禁止將外國勞工用於勞務再派遣,因此外籍勞工必須由企業自身的法人實體直接聘用。
在越南主動辭職的勞工能領到資遣費嗎?
主動辭職的勞工,只要辭職合法——即依 2019 年《勞動法》第 35 條、提前足額通知的單方終止——且已經常性地工作滿 12 個月以上,仍可獲得資遣費。第 35 條第 1 項規定的提前通知期為:
- 不定期勞動契約:至少 45 天。
- 期限為 12 至 36 個月的定期契約:至少 30 天。
- 期限未滿 12 個月的定期契約:至少 3 個工作日。
勞工若未提前足額通知就擅自離崗,又不屬於無須提前通知的情形,即為違法終止契約:其不獲資遣費,還須向用人單位賠償半個月工資,外加未提前通知天數的工資(第 40 條)。
哪些情況下不支付資遣費?
當勞工符合領取退休金條件時,當用人單位因勞工無正當理由連續曠工 5 個工作日以上而終止契約時(第 36 條第 1 項 e 款),或當契約因第 34 條規定的可享受條項之外的原因終止時,不支付資遣費。常見情形:
- 以懲戒處分方式解僱(第 34 條第 8 項)。
- 勞工違法單方終止契約(第 40 條)。
- 為用人單位工作未滿 12 個月。
- 全部工作時間已參加失業保險或此前已獲補償。
因組織結構或技術變動、經濟原因,或企業分割、分立、合併而被辭退的勞工(第 34 條第 11 項),領取的是失業補助而非資遣費,標準更高。
資遣費在越南需要繳納個人所得稅嗎?
不需要。依 2019 年《勞動法》支付的資遣費不計入個人所得稅應稅所得(第 253/2026/NĐ-CP 號議定第 8 條第 3 項 h 款)。勞工全額領取,用人單位不就該款項代扣稅款。
範例:上文自 2006 年起工作的勞工領取資遣費 18,000,000 越南盾。用人單位足額支付 18,000,000 越南盾,不按 10% 或累進稅率代扣。最後一個月的工資仍照常計稅;依法支付的未休年假工資自 2026 課稅年度起免稅(2025 年《個人所得稅法》第 4 條第 8 項)。
資遣費、失業補助與失業給付有何區別?
資遣費與失業補助都由用人單位支付,但適用於不同的終止原因、標準也不同;失業給付則由失業保險基金支付,而非由用人單位支付:
| 項目 | 資遣費 | 失業補助 | 失業給付 |
|---|---|---|---|
| 法律依據 | 2019 年《勞動法》第 46 條 | 2019 年《勞動法》第 47 條 | 就業、失業保險相關法律 |
| 支付方 | 用人單位 | 用人單位 | 失業保險基金 |
| 適用情形 | 依第 34 條第 1、2、3、4、6、7、9、10 項終止 | 因重組、經濟原因、分立或合併而辭退(第 34 條第 11 項) | 失業,且已繳足失業保險並提交申請 |
| 標準 | 每年半個月工資 | 每年一個月工資,至少兩個月工資 | 按失業保險繳費的平均工資計算 |
| 計算時間 | 扣除已參加失業保險的時間 | 扣除已參加失業保險的時間 | 按已繳失業保險的月數計算 |
同一個人可以就未參保的時間領取資遣費,同時就已參保的時間領取失業給付;兩者並不互相排斥。
資遣費必須在多久內支付,逾期支付會被罰多少?
用人單位須在勞動契約終止後 14 個工作日內支付資遣費及其他結清權益;某些特殊情形可以延長,但不超過 30 天(2019 年《勞動法》第 48 條第 1 項)。不支付或支付不足,依第 283/2026/NĐ-CP 號議定第 18 條第 2 項處罰,該議定自 10/09/2026 起生效並取代第 12/2022/NĐ-CP 號議定:
- 影響 1 至 10 名勞工的違規,罰 1,000,000 至 2,000,000 越南盾。
- 11 至 50 名:罰 2,000,000 至 5,000,000 越南盾;51 至 100 名:罰 5,000,000 至 10,000,000 越南盾。
- 101 至 300 名:罰 10,000,000 至 15,000,000 越南盾;301 名以上:罰 15,000,000 至 20,000,000 越南盾。
這是對個人的罰額;企業作為組織,依第 7 條第 1 項加倍處罰。企業還必須補足全額補助,並加付按處罰時點國有商業銀行公布的活期存款最高利率計算的利息(第 18 條第 4 項 a 款)。
勞動契約終止後,用人單位須在 14 個工作日內做哪些事?
自勞動契約終止之日起 14 個工作日內,用人單位須足額支付資遣費及其他款項,同時確認保險繳納時段並返還所持證件(2019 年《勞動法》第 48 條第 1 項、第 3 項)。
| 時點 | 應辦事項 | 依據 |
|---|---|---|
| 契約終止時 | 以書面形式通知契約終止 | 2019 年《勞動法》第 45 條第 1 項 |
| 14 個工作日內 | 支付資遣費、剩餘工資、未休年假工資 | 第 48 條第 1 項;第 113 條第 3 項 |
| 14 個工作日內 | 確認社會保險、失業保險繳納時段;返還所持證件原件 | 第 48 條第 3 項 a 款 |
| 勞工要求時 | 提供工作過程相關文件的副本,費用由用人單位承擔 | 第 48 條第 3 項 b 款 |
| 特殊情形 | 可延長支付期限,但不超過 30 天 | 第 48 條第 1 項 |
未休年假工資與本次一併支付的計算方式,見越南年假 2026一文。
計算資遣費時 6 個常見錯誤
以下 6 個錯誤是企業自行計算資遣費時的常見情形,每個都附帶後果與正確做法。
| 錯誤 | 後果 | 正確做法 |
|---|---|---|
| 未扣除已參加失業保險的時間 | 補助多付 | 扣除全部已參保時間(第 46 條第 2 項) |
| 把本應繳納卻未繳納保險的時間也一併扣除 | 少付,易生爭議 | 未參保時間仍須計算補助 |
| 遺漏按單獨試用契約的試用時間 | 少付 | 加計試用時間(第 145/2020/NĐ-CP 號議定第 8 條) |
| 零頭月份進位算錯 | 相差半年或一年 | 未滿 6 個月計為半年;滿 6 個月計為 1 年 |
| 認為外籍勞工不享有資遣費 | 全額少付,易生爭議 | 全部工作時間均計入,因為外籍勞工不參加失業保險 |
| 超過 14 個工作日支付 | 組織最高被罰 40,000,000 越南盾,另加利息 | 在契約終止前結清數額 |
仁傑如何為客戶計算並支付資遣費?
仁傑——仁傑人力供應有限責任公司,自 2009 年起經營,持有第 15/2019/SHCM 號勞務再派遣許可證——直接與勞工簽訂勞動契約,因此在契約終止時負責足額計算並支付資遣費、確認保險繳納時段,並在 14 個工作日內返還證件文件。
針對每一名勞工,仁傑會核對三個來源:用於取 6 個月平均工資的契約與附件,用於準確扣除時間的失業保險繳納紀錄,以及用於不遺漏未參保時段的試用期檔案。企業可以將這部分全部交由薪資外包服務處理,或透過勞動合規服務把用人單位的責任移轉給仁傑。
延伸閱讀: 越南年假2026:天數、年資與未休補償 · 越南最低工資 2026 與 2027 年:各區標準與時薪
關於 2026 年資遣費的常見問答
工作 11 個月能領到資遣費嗎?
不能。勞工須為用人單位經常性地工作滿 12 個月以上(2019 年《勞動法》第 46 條第 1 項)。
契約到期能領到資遣費嗎?
可以,前提是已經常性地工作滿 12 個月,且仍有未參加失業保險的時間。契約到期屬於第 34 條第 1 項規定的情形。
資遣費需要繳稅嗎?
不需要。依 2019 年《勞動法》的資遣費不計入個人所得稅應稅所得(第 253/2026/NĐ-CP 號議定第 8 條第 3 項 h 款)。
用於計算資遣費的工資是哪一種?
離職前相鄰 6 個月勞動契約載明的平均工資,包括工資額、工資津貼與其他補充款(第 145/2020/NĐ-CP 號議定第 8 條)。
外籍勞工工作 3 年 4 個月能領多少補助?
3.5 年 × 1/2 個月平均工資,因為 4 個零頭月份進位為半年,且外籍勞工不參加失業保險。工資為 60,000,000 越南盾時,補助為 105,000,000 越南盾。
逾期支付資遣費會被罰多少?
個人視勞工人數被罰 1,000,000 至 20,000,000 越南盾,組織加倍,並須補足全額另加利息(第 283/2026/NĐ-CP 號議定第 18 條第 2 項、第 4 項 a 款)。
未休年假工資會與資遣費一併支付嗎?
會。未休年假工資與其他款項一併,在契約終止之日起 14 個工作日內支付(2019 年《勞動法》第 113 條第 3 項、第 48 條第 1 項)。
參考來源
- 2019 年《勞動法》(第 45/2019/QH14 號)——第 34 條(契約終止情形)、第 35 條與第 36 條(單方終止)、第 40 條(違法終止)、第 46 條(資遣費)、第 47 條(失業補助)、第 48 條(支付期限)、第 90 條(工資);自 01/01/2021 起生效
- 第 145/2020/NĐ-CP 號議定(指導《勞動法》關於勞動條件與勞動關係的規定)——第 8 條(計算資遣費、失業補助的工作時間與工資)
- 第 283/2026/NĐ-CP 號議定——第 18 條第 2 項、第 4 項 a 款(未支付、未足額支付資遣費),第 7 條第 1 項(組織加倍處罰);自 10/09/2026 起生效
- 第 253/2026/NĐ-CP 號議定:第 8 條第 3 項 h 款(資遣費不計入應稅所得)
- 2025 年《就業法》(第 74/2025/QH15 號):第 2 條第 1 項(參加失業保險的勞工為越南公民)
- 2019 年《勞動法》:第 45 條第 1 項(通知終止)、第 48 條第 3 項(確認保險繳納時段、返還證件)、第 113 條第 3 項(未休年假工資)
- 第 393/2026/NĐ-CP 號議定:自 05/12/2026 起禁止將外國勞工用於勞務再派遣
本文整理相關規定供企業掌握方向,具體情況需要個別諮詢。
聯絡諮詢
需要計算資遣費或失業補助,或在終止契約前核對勞工失業保險繳納紀錄的企業,可聯絡:
- 阮國忠 — 副總經理
- 電話:0908 636 108 — trungnguyen@nhankiet.vn
- 總機:028 3505 4224
- 總部:胡志明市濱城坊黎氏紅錦街57號57大廈202室