
ニュース&ノウハウ
ベトナムの有給休暇2026:日数・勤続・未消化買取
 LinkedIn ↗
執筆者 Nguyễn Quốc Trung — 副社長 · 更新日
ベトナムで同一の企業に満12か月勤続した労働者は、業務の性質に応じて年12日・14日・16日の有給の年次休暇を取得します(労働法典第45/2019/QH14号第113条、2021年1月1日施行)。退職または失職の際に未消化の年次休暇が残っている場合、企業はその日数分の賃金を支払わなければなりません。基準となる賃金は退職・失職した月の前月の労働契約上の賃金であり(政令第145/2020/NĐ-CP号第67条第3項)、これを会社カレンダー上の月間所定労働日数で割って有給1日あたりの単価を求め(法律は固定の分母を定めていません)、残りの休暇日数を掛けて算出します。
本記事は、年次有給休暇を確定し労働者の有給日数分の賃金を計算する必要がある経営者、人事担当者、経理担当者を対象としています。2026年9月時点で有効な規定に基づいて更新しており、2026年9月10日から適用される政令第283/2026/NĐ-CP号の新しい罰則を含みます。
ベトナムの年次有給休暇2026 早わかり:
- 同一の企業に満12か月勤続すると、年12労働日の有給の年次休暇。重労働・有害・危険な職種は14日、特に重労働・有害・危険な職種は16日(労働法典2019年第113条)。
- 同一の企業で満5年ごとに1日加算:満5年13日、満10年14日、満15年15日(第114条)。
- 12か月未満:付与日数 ÷ 12 × 実勤務月数。通常業務で7か月勤務なら7日(政令第145/2020/NĐ-CP号第66条)。
- 未消化の年次有給休暇は退職時にのみ、前月の労働契約上の賃金で、14労働日以内に支払う(第48条・第113条)。
- 支払わない場合、労働者1〜10人への違反で企業に10,000,000〜20,000,000 VNDの罰金、加えて未払額と利息(政令第283/2026/NĐ-CP号第23条)。
2026年11月7日更新:4つの状況の計算例、退職後の支払期限、よくある誤りと代償の一覧表、よくある質問、グラフ2点を追加しました。
労働者の年次有給休暇は何日ですか(12日・14日・16日)?
同一の使用者に満12か月勤続した労働者は、通常の労働条件の業務で年12労働日、未成年者・障害者および重労働・有害・危険な職種で年14労働日、特に重労働・有害・危険な職種で年16労働日の有給の年次休暇を取得します(労働法典第45/2019/QH14号第113条第1項)。これは労働日であって暦日ではないため、週休日と祝日は有給日数に算入しません。
| 業務の区分 | 年間の有給日数(12か月勤続の場合) |
|---|---|
| 通常の労働条件 | 12労働日 |
| 未成年者・障害者・重労働/有害/危険な職種 | 14労働日 |
| 特に重労働/有害/危険な職種 | 16労働日 |
年次有給休暇は、祝祭日や週休日とは異なります。祝日は労働法典第112条により全国一斉に有給で休む日であり、詳しくは2026〜2027年ベトナムの祝日をご覧ください。一方、労働者が週休日や祝日に出勤した場合の割増分は残業賃金として計算され、2026年の残業・深夜・祝日手当の計算で解説しています。
年次有給休暇は勤続年数でどのように増えますか?
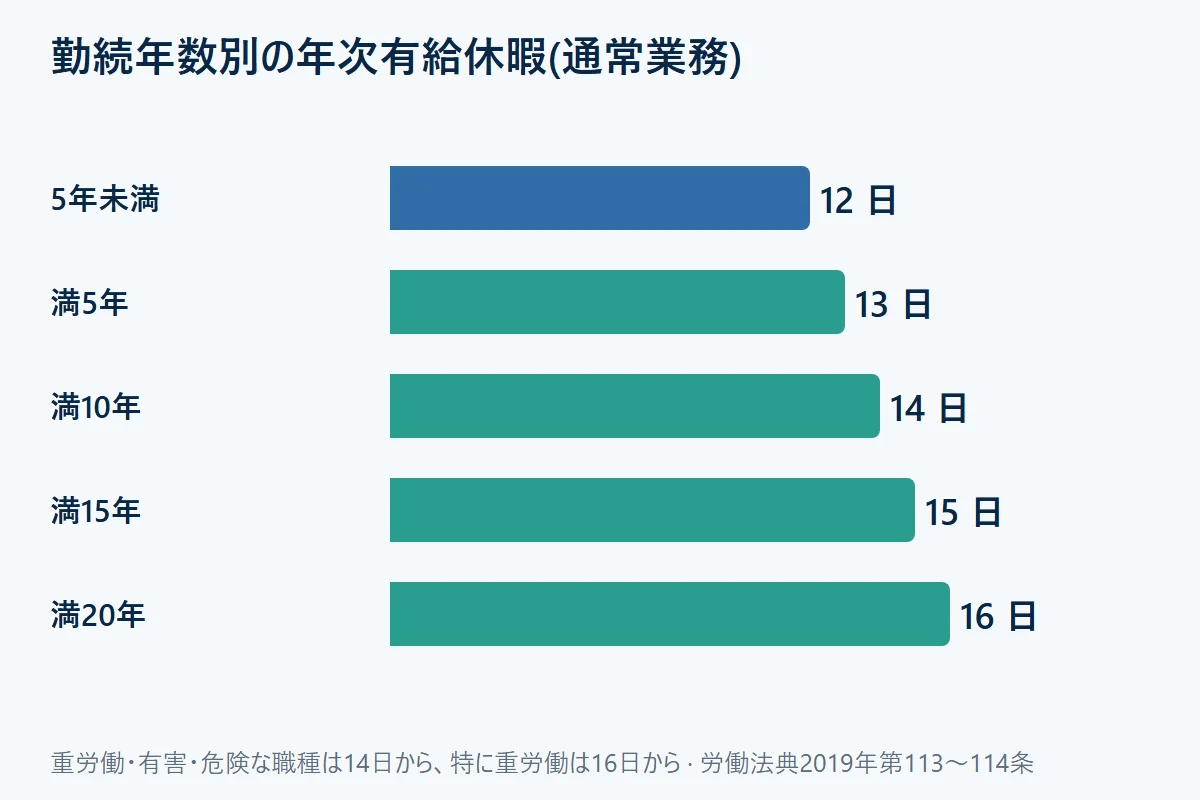
同一の使用者に満5年勤続するごとに、年次有給休暇の日数は1日ずつ加算されます(労働法典第45/2019/QH14号第114条)。勤続年数は同一企業での在籍期間で計算し、以前の勤務先からは通算しません。
| 同一企業での勤続年数 | 年次有給休暇(通常の労働条件) |
|---|---|
| 5年未満 | 12日 |
| 満5年 | 13日 |
| 満10年 | 14日 |
| 満15年 | 15日 |
これは通常の労働条件で働く人向けの例示です。基礎日数が14日や16日の区分も、同じ方法で5年ごとに1日ずつ加算されます。
勤続が12か月に満たない場合、年次有給休暇はどう計算しますか?
同一の使用者での勤続が12か月に満たない労働者の年次有給休暇は、実際の勤務月数に応じて按分します(労働法典第45/2019/QH14号第113条第2項)。計算方法は政令第145/2020/NĐ-CP号第66条第1項にあり、年次有給休暇の日数に勤続による加算日数(あれば)を足し、12で割り、その年の実勤務月数を掛けます。
勤続が1か月に満たない月については、労働者の労働日数と有給休暇日数の合計が、その月の通常の労働日数の50%以上を占める場合、その月は休暇計算上1か月として数えます(第66条第2項)。労働法典2019年と政令第145/2020/NĐ-CP号は端数となる休暇日数の丸め方を定めていないため、端数の扱いは就業規則や休暇カレンダーで企業と労働者が合意して決めます。
政令第145/2020/NĐ-CP号第65条は、労働者が職場にいなくても休暇計算上は労働時間とみなす期間を、次のとおり列挙しています:
- その後も企業で勤務を続ける場合の試用期間
- 労働法典第115条第1項に基づく有給の私事休暇の期間
- 1年間で通算2か月を超えない病気休暇の期間
- 労働災害・職業病による休業で通算6か月を超えない期間
- 社会保険法令に基づく産前産後休業の期間
ベトナムの年次有給休暇はどう計算しますか?2026年の計算例4つ
ベトナムの年次有給休暇は、勤続加算日数を含む年間の付与日数を12で割り、労働時間とみなされる月数を掛けて計算します(政令第145/2020/NĐ-CP号第66条)。下表は2026年のよくある4つの状況にこの式を当てはめたものです。
| 2026年の状況 | 算入月数 | 年間付与日数 | 年次有給休暇 |
|---|---|---|---|
| 2026年3月1日入社、通常業務 | 10(3〜12月) | 12日 | 12 ÷ 12 × 10 = 10日 |
| 5月1日から試用、その後契約締結 | 8(試用期間を算入、第65条) | 12日 | 12 ÷ 12 × 8 = 8日 |
| 通年勤務だが病気休暇が3か月 | 11(病気休暇は2か月のみ算入) | 12日 | 12 ÷ 12 × 11 = 11日 |
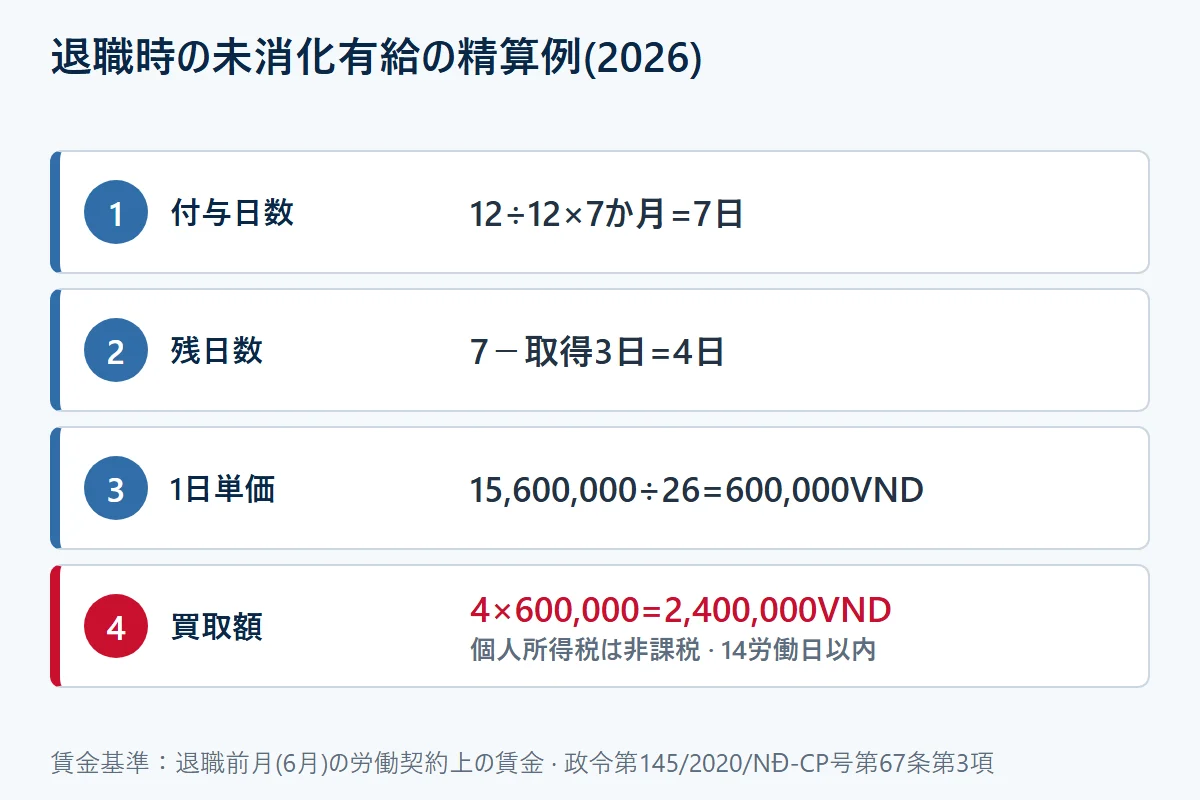
| 2026年1月1日入社、7月31日退職 | 7(1〜7月) | 12日 | 12 ÷ 12 × 7 = 7日 |
最後の例では、労働者はすでに3日を取得しており、4日が未消化で残ります。6月の労働契約上の賃金が15,600,000 VNDで、会社の標準月が26労働日であるため、1日あたり600,000 VNDです。買取額は4 × 600,000 = 2,400,000 VNDで、2026年の課税期間から個人所得税を源泉徴収しません。式に端数が出る場合、法律は丸め方を定めていないため、就業規則に端数の扱いを定めておく必要があります。
退職時に未消化の年次有給休暇の賃金はどう計算しますか?
労働者が未消化の年次有給休暇の賃金を受け取れるのは、退職または失職して休暇を消化しきれなかった場合に限られます(労働法典第45/2019/QH14号第113条第3項)。基準となる賃金は、退職・失職した月の前月の労働契約上の賃金であり(政令第145/2020/NĐ-CP号第67条第3項)、その額を会社カレンダー上の月間所定労働日数で割って有給1日あたりの単価を求め、未消化の休暇日数を掛けて算出します。
有給1日あたりの単価は各企業が実際の勤務カレンダーに従って適用します。法律は分子である前月の賃金だけを固定し、分母となる所定労働日数を24日や26日に固定していないためです。仮の数値による例を示します。労働者に有給が5日残っており、前月の労働契約上の賃金が13,000,000 VNDの場合です。
| 会社カレンダー上の月間所定労働日数 | 有給1日あたりの単価 | 未消化5日分の金額 |
|---|---|---|
| 26日 | 500,000 VND | 2,500,000 VND |
| 24日 | 約541,667 VND | 約2,708,000 VND |
二つの結果が異なるのは分母が違うからにすぎません。そのため企業は、退職時の賃金精算での紛争を避けるために、月間の所定労働日数の求め方を就業規則や労働契約に明記しておく必要があります。
よくある誤解にも触れておきます。2021年1月1日以降、労働法典2019年は退職または失職の場合にのみ未消化休暇の賃金支払いを認めており、2012年の労働法典にあった「その他の理由」による支払いは廃止されました。したがって「未消化の年次有給休暇は常に買い取られる」という説明は、現行法には合致しません。
税務については、個人所得税法第109/2025/QH15号第4条第8項が「法律の規定により休暇を取らなかった日について支払われる賃金・報酬」を非課税所得に分類しています。居住者については、この規定は2026年の課税期間から適用されます(第29条第2項)。政令第253/2026/NĐ-CP号第26条第2項は、この非課税が労働法典第113条第3項により休暇を取らなかった日について支払われる賃金に適用されることを明記しています。法律の規定を超えて支払われた部分は課税所得に算入されます(同条第3項)。したがって、上記の第113条および第67条に従って正しく支払われる未消化休暇の賃金からは、個人所得税を源泉徴収する必要がありません。
関連記事: ベトナムの退職手当(解雇手当)2026:条件・計算・例
未消化休暇の支払いの基準となる賃金はどの月のものですか?
退職・失職時に未消化休暇分を支払う基準賃金は、労働者が退職・失職した月の前月の労働契約上の賃金です(政令第145/2020/NĐ-CP号第67条第3項)。これは6か月の平均額でも、最終月の賃金でもありません。
在職中に実際に取得する有給休暇とは区別が必要です。こちらは休暇取得時点の労働契約上の賃金を用います(第67条第2項)。前月の賃金を用いるのは、労働契約終了時点で未消化のまま残っている休暇日数に限られます(第67条第3項)。この二つの基準を混同することが、多くの計算表で金額が食い違う原因になっています。
ベトナムの企業は退職後、未消化の年次有給休暇をいつまでに支払わなければなりませんか?
労働者が退職する場合、ベトナムの企業は労働契約の終了後14労働日以内に、未消化の年次有給休暇、最終月の賃金、その他すべての未払額を支払わなければなりません(労働法典2019年第48条第1項)。この期限は最長30日まで延長できますが、下記の4つの場合に限られます。
| 状況 | 支払期限 |
|---|---|
| 通常の終了または退職 | 契約終了後14労働日以内 |
| 使用者(個人以外)の事業停止 | 延長可、最長30日 |
| 組織・技術の変更または経済的理由 | 延長可、最長30日 |
| 企業の分割・合併・売却・賃貸・形態転換、または資産の移転 | 延長可、最長30日 |
| 自然災害・火災・敵禍または危険な感染症 | 延長可、最長30日 |
この14日の期限は最終月の賃金と退職手当にも適用されるため、給与計算は同じ回で有給残を締めるべきです。
未消化の年次有給休暇は翌年に繰り越せますか?
労働法典2019年は、年次有給休暇について「3日までしか繰り越せない」といった上限を定めていません。休暇の合算に関する唯一の規定は、労働者が使用者との合意により年次休暇を分割して取得し、または最大3年分を1回にまとめて取得できる、というものです(労働法典第45/2019/QH14号第113条第4項)。
「最大3年分を1回にまとめて取得」とは休暇の取り方に関するもので、合意により最大3年分の休暇を1回の休みにまとめることを指し、翌年に繰り越せるのが3日までという制限ではありません。使用者は、労働者の意見を聴取したうえで年次休暇のスケジュールを定める責任があります。法律は、その年に消化しきれなかった休暇が自動的に消滅するとは定めておらず、翌年への繰り越しは労使の合意と、企業の就業規則・休暇カレンダーによって決まります。
退職時に未消化休暇の賃金を支払わないと罰金はいくらですか(2026年)?
労働者の退職・失職時に未消化休暇の賃金を支払わない、または不足して支払うことは、政令第283/2026/NĐ-CP号第23条第2項(2026年9月10日施行)の賃金に関する違反行為であり、違反対象となった労働者数に応じて個人には5,000,000〜50,000,000 VND、団体には第7条第1項によりその2倍が科されます。
| 違反対象の労働者数 | 個人への罰金(単位:百万VND) | 団体への罰金(2倍、単位:百万VND) |
|---|---|---|
| 1〜10人 | 5〜10 | 10〜20 |
| 11〜50人 | 10〜20 | 20〜40 |
| 51〜100人 | 20〜30 | 40〜60 |
| 101〜300人 | 30〜40 | 60〜80 |
| 301人以上 | 40〜50 | 80〜100 |
したがって「1億VND」という金額は、301人以上の労働者に対して団体が違反した場合にのみ当てはまる上限であり、一律の罰金額ではありません。罰金のほか、第23条第5項a号は、企業に対し賃金全額の支払いに加え、処分時点で国有商業銀行が公表する普通預金(無期限預金)の最高金利で計算した利息の支払いを義務づけています。
別の違反 — 年次休暇に関する規定違反、たとえば労働者に休暇を取得させないこと — は、政令第283/2026/NĐ-CP号第24条第2項により、個人に10,000,000〜20,000,000 VND、団体に20,000,000〜40,000,000 VNDが科され、こちらは人数の段階によらない固定額です。この政令に基づく罰則と追徴の全体像は、2026年 ベトナム社会保険の罰金・追徴(政令283号)で解説しています。
ベトナムの年次有給休暇と買取で最も多い誤りは何で、いくらかかりますか?
ベトナムの年次有給休暇と買取で代償が最も大きい誤りは、基準となる賃金の月を誤ること、労働日ではなく暦日で数えること、買取額から税を源泉徴収することです。下表に各誤りと代償、確認方法を示します。
| 誤り | 代償 | 確認方法 |
|---|---|---|
| 未消化休暇を6か月平均または最終月の賃金で支払う | 過少支払い:労働者1〜10人への違反で企業に10,000,000〜20,000,000 VNDの罰金、加えて不足額と利息(政令第283/2026/NĐ-CP号第23条第2項・第5項a号) | 退職前月の労働契約上の賃金を用いる(政令第145/2020/NĐ-CP号第67条第3項) |
| 祝日と週休日を有給日数として数える | 労働者が有給日数を失う。年次休暇規定違反とみなされうるため企業に20,000,000〜40,000,000 VND(政令第283/2026/NĐ-CP号第24条第2項) | 有給は労働日のみで数える |
| 合意なく年末に未消化休暇を消滅させる | 紛争が生じる。退職時に残る残高は必ず支払う必要があり、さもなければ1行目の罰金が適用される | 就業規則に繰越ルールを明記。法律に自動消滅の定めはない(第113条第4項) |
| 未消化休暇の買取に個人所得税を源泉徴収する | 労働者が過少に支払われ、税を還付し申告を訂正する必要がある | 2026年の課税期間から非課税(個人所得税法第109/2025/QH15号第4条第8項、政令第253/2026/NĐ-CP号第26条第2項) |
| 就業規則に標準労働日数を記載しない | 未消化5日は26日で2,500,000 VNDだが24日では約2,708,000 VND:労働者1人あたり208,000 VNDの差 | 就業規則または契約で分母を固定する |
| 労働者に年次休暇を取得させない | 企業に20,000,000〜40,000,000 VNDの罰金(政令第283/2026/NĐ-CP号第24条第2項) | 労働者の意見を聴取したうえで年間休暇スケジュールを公表(第113条第4項) |
Nhan Kietは顧客の有給残の確定と精算をどのように行いますか?
年次有給休暇の難しさは計算式ではなく、勤務期間を通じて有給残を管理し、労働者の退職時に正しく確定することにあります。Nhan Kietは各人の有給台帳をシステム上で管理し、労働者が退職する際には、労働法典第45/2019/QH14号第113条第3項および政令第145/2020/NĐ-CP号第67条第3項に基づき有給残を確定して未消化分を精算し、あわせて社会保険手帳の締めと退職書類の整備を行います。
Nhan Kietは2009年から事業を行い、今年で17年目です。労働者再派遣許可第15/2019/SHCM号(初回交付は第029/LĐTBXH号、2015年)に基づき運営し、34の省・市で40,000人を超える労働者と500社を超える顧客にサービスを提供しています。有給の管理、有給賃金の計算、使用者としての責任を一つの窓口に集約したい企業は労働適法化サービスをご覧ください。退職時の給与計算と有給確定の書類だけが必要な場合は給与計算アウトソーシングをご利用いただけます。
ベトナムで年次有給休暇を正しく管理し締めるには5つのステップが必要で、下表は各ステップでNhan Kietが行うことと、確認する法的根拠を示します。
| ステップ | Nhan Kietが行うこと | 確認する規定 |
|---|---|---|
| 毎月 | 労働者ごとの有給台帳に取得日数と残日数を更新 | 労働法典2019年第113条 |
| 12か月未満 | 労働時間とみなされる月数に応じて按分 | 政令第145/2020/NĐ-CP号第65〜66条 |
| 退職時 | 残高を確定し、前月の労働契約上の賃金で評価 | 第113条第3項、政令第145/2020/NĐ-CP号第67条第3項 |
| 14労働日以内 | 最終月の賃金とともに未消化休暇を支払い、個人所得税を源泉徴収しない | 第48条第1項、個人所得税法第109/2025/QH15号第4条第8項 |
| 書類の締め | 社会保険手帳を締め、退職書類を整える | 労働法典2019年第48条第3項 |
有給の管理と退職時の給与計算のお引き受けについては、本記事末尾のお問い合わせから、労働者数、就業場所、入社日をお送りください。
ベトナムの年次有給休暇 よくある質問
ベトナムの季節労働者や短期の有期労働者も年次有給休暇をもらえますか?
はい。ベトナムで勤続12か月未満の労働者は勤務月数に応じて年次有給休暇を取得するため(労働法典2019年第113条第2項)、通常業務の3か月契約では3日になります。
ベトナムの年次有給休暇は有給ですか?
はい。ベトナムの年次有給休暇は労働契約上の賃金の全額が支払われ、休暇取得時点で有効な賃金を用います(労働法典2019年第113条第1項、政令第145/2020/NĐ-CP号第67条第2項)。
ベトナムでは1か月に何日まで年次有給休暇を取れますか?
労働法典は月あたりの上限を定めていません。通常業務では有給は平均して月1日ずつたまり、休暇スケジュールは使用者が労働者の意見を聴取したうえで定めます(第113条第4項)。
ベトナムの使用者は労働者が年次有給休暇を取る時期を決められますか?
使用者は労働者の意見を聴取したうえで年次休暇のスケジュールを定め、事前に通知しなければなりません(労働法典2019年第113条第4項)。労働者は休暇を数回に分けて取る、または最大3年分を1回にまとめて取ることを合意できます。
ベトナムの労働者は年次有給休暇の前に賃金を前払いしてもらえますか?
はい。年次有給休暇が給料日より前に始まる場合、ベトナムの労働者は第101条第3項に基づき賃金の前払いを受けられます(労働法典2019年第113条第5項)。
ベトナムでは旅程(移動)時間は年次有給休暇に加算されますか?
はい。道路・鉄道・水路での往復が2日を超える場合、3日目からの旅程時間が年1回に限り年次有給休暇に加算されます(労働法典2019年第113条第6項)。
ベトナムでは試用期間は年次有給休暇に算入されますか?
はい、試用期間後に労働者が同一の使用者のもとで勤務を続ける場合に限ります(政令第145/2020/NĐ-CP号第65条)。
ベトナムでは未消化の年次有給休暇の買取に税がかかりますか?
いいえ。2026年の課税期間から、労働法典第113条第3項に基づき支払う額は個人所得税が非課税で、法定水準を超える部分は課税されます(個人所得税法第109/2025/QH15号第4条第8項、政令第253/2026/NĐ-CP号第26条第2〜3項)。
ベトナムで働く外国人労働者も同じ年次有給休暇をもらえますか?
はい。ベトナムで働く外国人労働者は労働法典の適用を受けるため(労働法典2019年第2条第3項)、同じ12日・14日・16日の規則と勤続加算日数が適用されます。
参考資料
- 労働法典2019年(第45/2019/QH14号) — 第113条(年次休暇)、第114条(勤続)。2021年1月1日施行; 第2条第3項(外国人労働者)、第48条(14労働日以内の支払い)、第101条第3項(賃金の前払い)、第113条第4〜6項(休暇スケジュール、前払い、旅程時間)
- 政令第145/2020/NĐ-CP号 — 第65条、第66条、第67条(休暇算定期間、按分、未消化日の賃金)。2021年2月1日施行
- 個人所得税法第109/2025/QH15号 — 第4条第8項(休暇を取らなかった日について支払われる賃金の非課税)、第29条(2026年の課税期間から適用)。2026年7月1日施行
- 政令第253/2026/NĐ-CP号 — 第26条第2項・第3項(休暇を取らなかった日について支払われる賃金の非課税、超過分は課税)。2026年7月1日施行
- 政令第283/2026/NĐ-CP号 — 第23条(賃金)、第24条(休憩時間)、第7条(団体は2倍)。2026年9月10日施行
本記事は方向性を示すために規定を整理したものであり、個別の状況には個別の助言が必要です。
お問い合わせ
年次有給休暇の残日数の確定、退職時の未消化有給の賃金計算、または退職書類の適法な整備が必要な企業は、次までご連絡ください:
- グエン・クォック・チュン — 副社長
- 電話: 0908 636 108 — trungnguyen@nhankiet.vn
- 代表電話: 028 3505 4224
- 本社: 202号室、57ビル、57 Le Thi Hong Gam、Ben Thanh Ward、ホーチミン市