
Tin tức & cẩm nang
Phép năm 2026: số ngày, thâm niên và tiền phép chưa nghỉ
 LinkedIn ↗
Người viết Nguyễn Quốc Trung — Phó Tổng Giám đốc · Cập nhật
Người lao động làm đủ 12 tháng cho một doanh nghiệp được nghỉ phép năm hưởng nguyên lương 12, 14 hoặc 16 ngày làm việc tùy tính chất công việc (Điều 113 Bộ luật Lao động 2019, số 45/2019/QH14, hiệu lực 01/01/2021). Khi thôi việc hoặc mất việc làm mà còn phép chưa nghỉ, doanh nghiệp phải thanh toán tiền lương cho những ngày đó: tiền lương làm căn cứ là lương theo hợp đồng lao động của tháng trước liền kề tháng thôi việc, bị mất việc làm (Nghị định 145/2020/NĐ-CP, Điều 67 khoản 3), rồi quy ra đơn giá một ngày phép bằng cách chia cho số ngày làm việc bình thường trong tháng theo lịch của doanh nghiệp (luật không ấn định mẫu số cố định) và nhân với số ngày phép còn lại.
Bài viết dành cho giám đốc, người phụ trách nhân sự và kế toán cần chốt phép năm và tính tiền phép cho người lao động, cập nhật theo quy định có hiệu lực tới tháng 9/2026, gồm mức phạt mới của Nghị định 283/2026/NĐ-CP áp dụng từ 10/09/2026.
Phép năm 2026 tóm tắt nhanh:
- Làm đủ 12 tháng cho một doanh nghiệp: 12 ngày làm việc nghỉ phép hưởng nguyên lương; nghề nặng nhọc, độc hại 14 ngày, đặc biệt nặng nhọc 16 ngày (Điều 113 Bộ luật Lao động 2019).
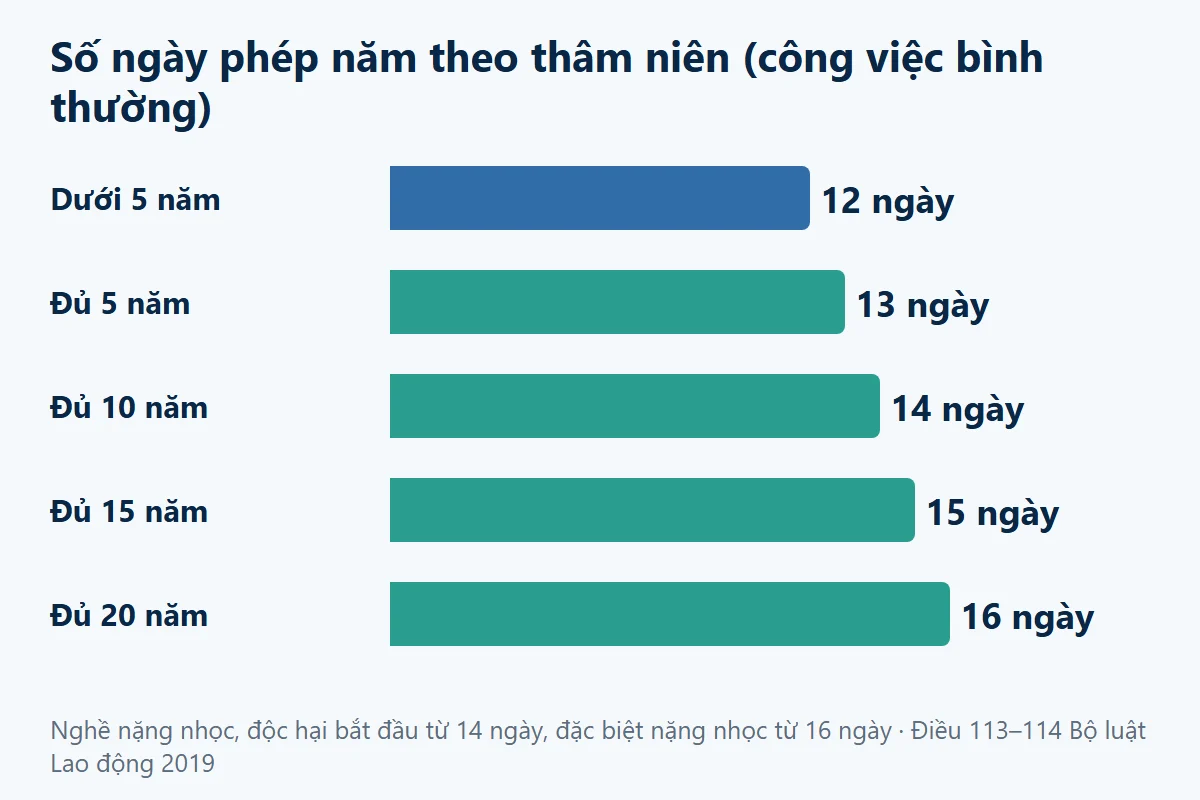
- Cứ đủ 5 năm làm cho cùng doanh nghiệp thì cộng 1 ngày: 13 ngày khi đủ 5 năm, 14 ngày khi đủ 10 năm, 15 ngày khi đủ 15 năm (Điều 114).
- Làm chưa đủ 12 tháng: số ngày phép ÷ 12 × số tháng làm việc, ví dụ 7 tháng công việc bình thường được 7 ngày (Điều 66 Nghị định 145/2020/NĐ-CP).
- Phép chưa nghỉ chỉ được trả tiền khi nghỉ việc, theo lương hợp đồng tháng trước liền kề, trong 14 ngày làm việc (Điều 48 và Điều 113).
- Không trả khoản này, doanh nghiệp bị phạt 10–20 triệu đồng nếu vi phạm với 1–10 người, kèm trả đủ tiền và tiền lãi (Điều 23 Nghị định 283/2026/NĐ-CP).
Cập nhật 07/11/2026: thêm ví dụ tính cho 4 tình huống, hạn thanh toán sau khi nghỉ việc, bảng sai lầm thường gặp kèm thiệt hại bằng tiền, phần hỏi đáp và 2 biểu đồ.
Người lao động được mấy ngày phép năm (12, 14 hay 16 ngày)?
Người lao động làm đủ 12 tháng cho một người sử dụng lao động được nghỉ hằng năm hưởng nguyên lương 12 ngày làm việc với công việc trong điều kiện bình thường, 14 ngày với người chưa thành niên, người khuyết tật và người làm nghề nặng nhọc, độc hại, nguy hiểm, 16 ngày với nghề đặc biệt nặng nhọc, độc hại, nguy hiểm (Điều 113 khoản 1 Bộ luật Lao động 2019, số 45/2019/QH14). Đây là ngày làm việc, không phải ngày dương lịch, nên không tính ngày nghỉ hằng tuần và ngày lễ vào số ngày phép.
| Nhóm công việc | Ngày phép mỗi năm (làm đủ 12 tháng) |
|---|---|
| Điều kiện bình thường | 12 ngày làm việc |
| Người chưa thành niên, người khuyết tật, nghề nặng nhọc – độc hại – nguy hiểm | 14 ngày làm việc |
| Nghề đặc biệt nặng nhọc – độc hại – nguy hiểm | 16 ngày làm việc |
Phép năm khác với ngày nghỉ lễ, tết và ngày nghỉ hằng tuần. Ngày lễ là ngày cả nước cùng nghỉ hưởng nguyên lương theo Điều 112 — xem lịch nghỉ lễ 2026–2027; còn khi người lao động đi làm vào ngày nghỉ hằng tuần hoặc ngày lễ thì phần tiền tính theo lương làm thêm — xem cách tính lương làm thêm giờ, ca đêm và ngày lễ 2026.
Phép năm tăng theo thâm niên như thế nào?
Cứ đủ 05 năm làm việc cho một người sử dụng lao động thì số ngày phép năm được cộng thêm tương ứng 01 ngày (Điều 114 Bộ luật Lao động 2019). Thâm niên tính theo thời gian gắn bó với cùng một doanh nghiệp, không cộng dồn từ nơi làm việc cũ.
| Thâm niên tại một doanh nghiệp | Phép năm (công việc bình thường) |
|---|---|
| Dưới 5 năm | 12 ngày |
| Đủ 5 năm | 13 ngày |
| Đủ 10 năm | 14 ngày |
| Đủ 15 năm | 15 ngày |
Đây là ví dụ minh họa cho người làm công việc trong điều kiện bình thường; nhóm nền 14 hoặc 16 ngày cũng được cộng thêm theo cùng cách, mỗi 5 năm một ngày.
Làm chưa đủ 12 tháng thì tính phép năm ra sao?
Người lao động làm chưa đủ 12 tháng cho một người sử dụng lao động thì số ngày phép năm tính theo tỷ lệ tương ứng với số tháng làm việc (Điều 113 khoản 2 Bộ luật Lao động 2019). Cách tính tại Điều 66 khoản 1 Nghị định 145/2020/NĐ-CP: lấy số ngày phép năm cộng số ngày được nghỉ tăng thêm theo thâm niên (nếu có), chia cho 12, rồi nhân với số tháng làm việc thực tế trong năm.
Với tháng làm việc chưa đủ, nếu tổng số ngày làm việc và ngày nghỉ có hưởng lương của người lao động chiếm tỷ lệ từ 50% số ngày làm việc bình thường trong tháng thì tháng đó được tính là 01 tháng để tính phép (Điều 66 khoản 2). Bộ luật Lao động 2019 và Nghị định 145/2020/NĐ-CP không quy định quy tắc làm tròn số ngày phép lẻ, nên phần lẻ do doanh nghiệp và người lao động thống nhất trong nội quy hoặc lịch nghỉ.
Điều 65 Nghị định 145/2020/NĐ-CP còn liệt kê các khoảng thời gian được coi là thời gian làm việc để tính phép, dù người lao động không có mặt tại nơi làm việc, gồm:
- Thời gian thử việc nếu sau đó người lao động tiếp tục làm việc cho doanh nghiệp
- Thời gian nghỉ việc riêng có hưởng lương theo Điều 115 khoản 1
- Thời gian nghỉ ốm đau cộng dồn không quá 02 tháng trong một năm
- Thời gian nghỉ do tai nạn lao động, bệnh nghề nghiệp cộng dồn không quá 6 tháng
- Thời gian nghỉ hưởng chế độ thai sản theo pháp luật bảo hiểm xã hội
Cách tính phép năm 2026: ví dụ cho 4 tình huống thường gặp
Phép năm được tính bằng số ngày phép cả năm (kể cả ngày cộng thêm theo thâm niên) chia 12, nhân với số tháng được tính là thời gian làm việc (Điều 66 Nghị định 145/2020/NĐ-CP). Bảng dưới áp công thức này cho 4 tình huống thường gặp trong năm 2026.
| Tình huống năm 2026 | Số tháng được tính | Phép cả năm | Số ngày phép |
|---|---|---|---|
| Vào làm từ 01/03, công việc bình thường | 10 (tháng 3–12) | 12 ngày | 12 ÷ 12 × 10 = 10 ngày |
| Thử việc từ 01/05 rồi ký hợp đồng | 8 (thời gian thử việc được tính, Điều 65) | 12 ngày | 12 ÷ 12 × 8 = 8 ngày |
| Làm cả năm nhưng nghỉ ốm trọn 3 tháng | 11 (chỉ tính 2 tháng nghỉ ốm) | 12 ngày | 12 ÷ 12 × 11 = 11 ngày |
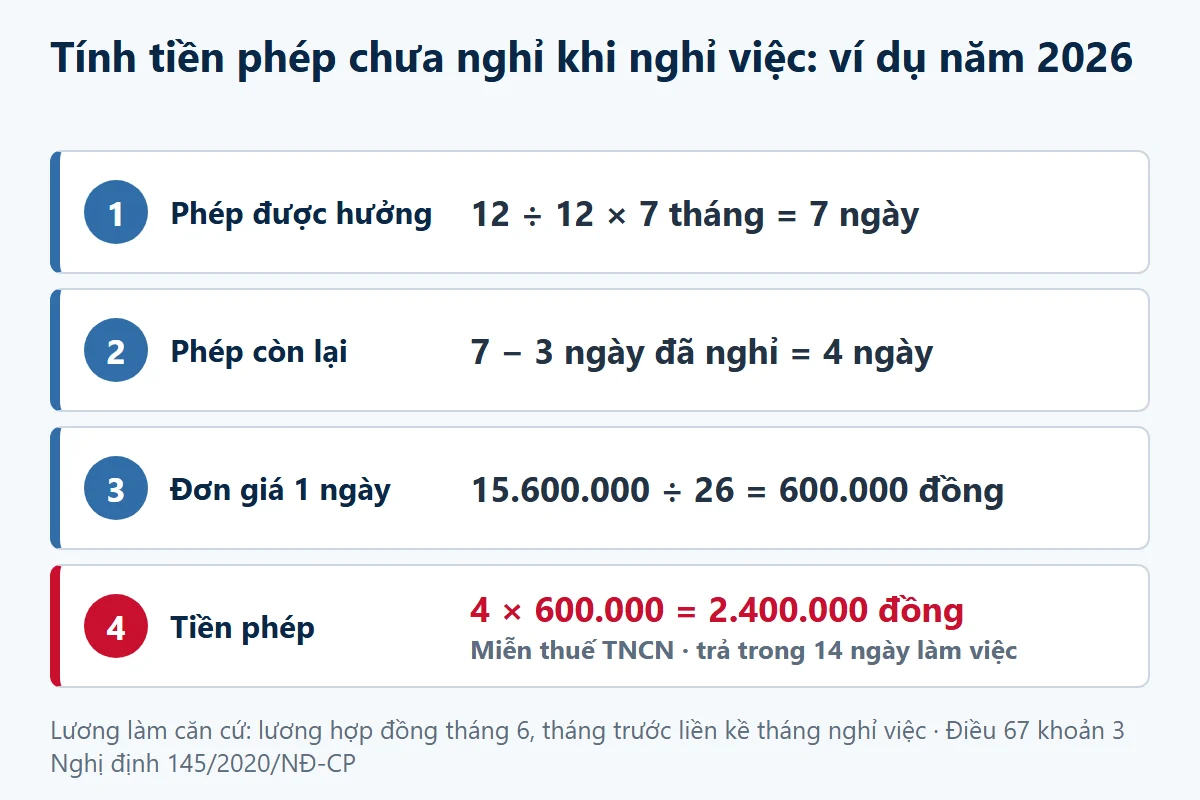
| Vào làm từ 01/01, nghỉ việc ngày 31/07 | 7 (tháng 1–7) | 12 ngày | 12 ÷ 12 × 7 = 7 ngày |
Ở tình huống cuối, người lao động đã nghỉ 3 ngày nên còn 4 ngày phép chưa nghỉ. Lương hợp đồng tháng 6 là 15.600.000 đồng, doanh nghiệp tính 26 ngày công chuẩn, nên một ngày phép là 600.000 đồng. Tiền phép chưa nghỉ là 4 × 600.000 = 2.400.000 đồng, không phải khấu trừ thuế thu nhập cá nhân từ kỳ tính thuế 2026. Khi công thức ra ngày lẻ, luật không có quy tắc làm tròn, nên nội quy cần ghi rõ cách xử lý phần lẻ.
Tiền phép năm chưa nghỉ khi nghỉ việc được tính thế nào?
Chỉ khi thôi việc hoặc bị mất việc làm mà chưa nghỉ hết phép, người lao động mới được thanh toán tiền lương cho những ngày phép chưa nghỉ (Điều 113 khoản 3 Bộ luật Lao động 2019). Tiền lương làm căn cứ là lương theo hợp đồng lao động của tháng trước liền kề tháng thôi việc, bị mất việc làm (Nghị định 145/2020/NĐ-CP, Điều 67 khoản 3); từ con số đó, đơn giá một ngày phép được quy ra bằng cách chia cho số ngày làm việc bình thường trong tháng theo lịch của doanh nghiệp, rồi nhân với số ngày phép chưa nghỉ.
Đơn giá một ngày phép do doanh nghiệp áp theo lịch làm việc thực tế, vì luật chỉ cố định tử số là lương tháng liền kề mà không ấn định cứng mẫu số 24 hay 26 ngày công. Ví dụ với số giả định: người lao động còn 5 ngày phép, lương theo hợp đồng của tháng trước liền kề là 13.000.000 đồng.
| Số ngày công chuẩn theo lịch doanh nghiệp | Đơn giá 1 ngày phép | Tiền 5 ngày phép chưa nghỉ |
|---|---|---|
| 26 ngày | 500.000 đồng | 2.500.000 đồng |
| 24 ngày | khoảng 541.667 đồng | khoảng 2.708.000 đồng |
Hai kết quả khác nhau chỉ vì mẫu số khác nhau, vì vậy doanh nghiệp cần ghi rõ cách xác định số ngày công chuẩn của tháng trong nội quy hoặc hợp đồng lao động để tránh tranh chấp khi chốt lương nghỉ việc.
Cũng cần lưu ý một cách hiểu phổ biến nhưng đã lỗi thời: từ 01/01/2021, Bộ luật Lao động 2019 chỉ cho thanh toán tiền phép chưa nghỉ khi thôi việc hoặc mất việc làm, đã bỏ trường hợp trả tiền "vì các lý do khác" của Bộ luật Lao động 2012. Vì vậy khẳng định "phép chưa nghỉ luôn được trả tiền" là không đúng với luật hiện hành.
Về thuế, khoản 8 Điều 4 Luật Thuế thu nhập cá nhân số 109/2025/QH15 xếp "tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật" vào nhóm thu nhập được miễn thuế; với cá nhân cư trú, quy định này áp dụng từ kỳ tính thuế năm 2026 (khoản 2 Điều 29). Khoản 2 Điều 26 Nghị định 253/2026/NĐ-CP nói rõ khoản miễn này áp cho tiền trả những ngày không nghỉ phép theo khoản 3 Điều 113 Bộ luật Lao động; phần trả vượt mức quy định của pháp luật tính vào thu nhập chịu thuế (khoản 3 Điều 26). Vì vậy khoản tiền phép chưa nghỉ trả đúng theo Điều 113 và Điều 67 nêu trên không phải khấu trừ thuế thu nhập cá nhân.
Xem thêm: Trợ cấp thôi việc 2026: điều kiện, cách tính và ví dụ cho doanh nghiệp
Tiền lương làm căn cứ trả phép chưa nghỉ là tháng nào?
Tiền lương làm căn cứ trả những ngày phép chưa nghỉ khi thôi việc, bị mất việc làm là tiền lương theo hợp đồng lao động của tháng trước liền kề tháng người lao động thôi việc, bị mất việc làm (Nghị định 145/2020/NĐ-CP, Điều 67 khoản 3). Đây không phải mức bình quân 6 tháng và cũng không phải lương của tháng cuối cùng.
Cần phân biệt với ngày phép mà người lao động thực nghỉ trong khi vẫn đang làm việc: khoản này lấy tiền lương theo hợp đồng lao động tại thời điểm nghỉ (Điều 67 khoản 2). Chỉ những ngày phép chưa nghỉ tại thời điểm chấm dứt việc mới lấy lương của tháng trước liền kề (Điều 67 khoản 3). Nhầm hai mốc này là nguyên nhân khiến nhiều bảng tính ra con số lệch nhau.
Nghỉ việc thì doanh nghiệp phải trả tiền phép chưa nghỉ trong bao lâu?
Khi người lao động nghỉ việc, doanh nghiệp phải trả tiền phép năm chưa nghỉ, lương tháng cuối và các khoản khác trong 14 ngày làm việc kể từ ngày chấm dứt hợp đồng lao động (Điều 48 khoản 1 Bộ luật Lao động 2019). Thời hạn này chỉ được kéo dài, tối đa 30 ngày, trong 4 trường hợp ở bảng dưới.
| Trường hợp | Thời hạn thanh toán |
|---|---|
| Nghỉ việc, chấm dứt hợp đồng thông thường | Trong 14 ngày làm việc kể từ ngày chấm dứt hợp đồng |
| Người sử dụng lao động không phải cá nhân chấm dứt hoạt động | Được kéo dài, tối đa 30 ngày |
| Thay đổi cơ cấu, công nghệ hoặc vì lý do kinh tế | Được kéo dài, tối đa 30 ngày |
| Chia, tách, hợp nhất, sáp nhập; bán, cho thuê, chuyển đổi loại hình doanh nghiệp; chuyển nhượng quyền sở hữu, quyền sử dụng tài sản | Được kéo dài, tối đa 30 ngày |
| Thiên tai, hỏa hoạn, địch họa hoặc dịch bệnh nguy hiểm | Được kéo dài, tối đa 30 ngày |
Thời hạn 14 ngày này áp chung cho lương tháng cuối và trợ cấp thôi việc, vì vậy nên chốt tồn phép ngay trong cùng kỳ lương nghỉ việc.
Phép chưa nghỉ có được chuyển sang năm sau không?
Bộ luật Lao động 2019 không đặt ra "trần cộng dồn 3 ngày" nào cho phép năm. Quy định duy nhất về gộp phép là người lao động có thể thỏa thuận với người sử dụng lao động để nghỉ hằng năm thành nhiều lần hoặc nghỉ gộp tối đa 03 năm một lần (Điều 113 khoản 4 Bộ luật Lao động 2019).
"Nghỉ gộp tối đa 03 năm một lần" nói về cách bố trí nghỉ — gộp phép của tối đa ba năm vào một đợt theo thỏa thuận, chứ không phải giới hạn chỉ được chuyển 3 ngày sang năm sau. Người sử dụng lao động có trách nhiệm quy định lịch nghỉ hằng năm sau khi tham khảo ý kiến người lao động. Luật không quy định phép tự động mất nếu không nghỉ hết trong năm; việc chuyển phép sang năm sau do hai bên thỏa thuận và nội quy, lịch nghỉ của doanh nghiệp quyết định.
Không trả tiền phép chưa nghỉ khi nghỉ việc bị phạt bao nhiêu (2026)?
Không trả hoặc trả không đủ tiền lương những ngày phép chưa nghỉ khi người lao động thôi việc, mất việc làm là hành vi vi phạm về tiền lương tại Điều 23 khoản 2 Nghị định 283/2026/NĐ-CP (hiệu lực 10/09/2026), phạt theo số người lao động bị vi phạm từ 5.000.000 đồng đến 50.000.000 đồng đối với cá nhân, và gấp 02 lần đối với tổ chức theo Điều 7 khoản 1.
| Số người lao động bị vi phạm | Mức phạt cá nhân | Mức phạt tổ chức (gấp đôi) |
|---|---|---|
| 1 – 10 người | 5 – 10 triệu | 10 – 20 triệu |
| 11 – 50 người | 10 – 20 triệu | 20 – 40 triệu |
| 51 – 100 người | 20 – 30 triệu | 40 – 60 triệu |
| 101 – 300 người | 30 – 40 triệu | 60 – 80 triệu |
| Từ 301 người | 40 – 50 triệu | 80 – 100 triệu |
Vì vậy mức "100 triệu" chỉ đúng khi tổ chức vi phạm với từ 301 người lao động trở lên, không phải mức phạt chung. Ngoài phạt tiền, Điều 23 khoản 5 điểm a buộc doanh nghiệp trả đủ tiền lương cộng khoản tiền lãi tính theo mức lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước công bố tại thời điểm xử phạt.
Một hành vi khác — vi phạm quy định về nghỉ hằng năm, chẳng hạn không cho người lao động nghỉ phép — bị phạt theo Điều 24 khoản 2 Nghị định 283/2026/NĐ-CP: từ 10.000.000 đồng đến 20.000.000 đồng đối với cá nhân, 20.000.000 đồng đến 40.000.000 đồng đối với tổ chức, mức cố định không theo thang số người. Bức tranh đầy đủ về phạt và truy thu theo nghị định này có trong bài phạt và truy thu BHXH 2026 theo Nghị định 283.
Sai lầm thường gặp khi tính phép năm và tiền phép: thiệt hại bao nhiêu?
Các sai lầm tốn tiền nhất khi tính phép năm là lấy sai tháng lương, đếm ngày dương lịch thay vì ngày làm việc và khấu trừ thuế trên tiền phép chưa nghỉ. Bảng dưới nêu từng sai lầm, thiệt hại và cách kiểm tra.
| Sai lầm | Thiệt hại | Cách kiểm tra |
|---|---|---|
| Trả tiền phép chưa nghỉ theo lương bình quân 6 tháng hoặc lương tháng cuối | Trả thiếu: tổ chức bị phạt 10–20 triệu đồng nếu vi phạm với 1–10 người, kèm trả đủ và tiền lãi (Điều 23 khoản 2, khoản 5 điểm a Nghị định 283/2026/NĐ-CP) | Lấy lương hợp đồng tháng trước liền kề tháng nghỉ việc (Điều 67 khoản 3 Nghị định 145/2020/NĐ-CP) |
| Tính ngày lễ, ngày nghỉ hằng tuần vào ngày phép | Người lao động mất ngày phép; có thể bị coi là vi phạm quy định nghỉ hằng năm: tổ chức bị phạt 20–40 triệu đồng (Điều 24 khoản 2 Nghị định 283/2026/NĐ-CP) | Phép năm chỉ tính theo ngày làm việc |
| Cho phép "tự mất" cuối năm mà không có thỏa thuận | Tranh chấp; phép còn nợ khi nghỉ việc vẫn phải trả, nếu không sẽ bị phạt như dòng 1 | Ghi quy tắc chuyển phép trong nội quy; luật không quy định phép tự mất (Điều 113 khoản 4) |
| Khấu trừ thuế thu nhập cá nhân trên tiền phép chưa nghỉ | Người lao động nhận thiếu; doanh nghiệp phải hoàn lại và khai điều chỉnh | Miễn thuế từ kỳ tính thuế 2026 (Điều 4 khoản 8 Luật 109/2025/QH15; Điều 26 khoản 2 Nghị định 253/2026/NĐ-CP) |
| Không ghi số ngày công chuẩn trong nội quy | 5 ngày phép là 2.500.000 đồng nếu tính 26 ngày nhưng khoảng 2.708.000 đồng nếu tính 24 ngày: chênh 208.000 đồng mỗi người | Ghi cố định mẫu số trong nội quy hoặc hợp đồng |
| Không cho người lao động nghỉ phép | Tổ chức bị phạt 20–40 triệu đồng (Điều 24 khoản 2 Nghị định 283/2026/NĐ-CP) | Ban hành lịch nghỉ hằng năm sau khi tham khảo ý kiến người lao động (Điều 113 khoản 4) |
Nhân Kiệt chốt tồn phép và thanh toán phép cho khách thế nào?
Phần khó của phép năm không nằm ở công thức mà ở việc theo dõi tồn phép suốt quá trình làm việc rồi chốt đúng khi người lao động nghỉ. Nhân Kiệt giữ sổ phép của từng người trên hệ thống; khi người lao động thôi việc thì chốt tồn phép và thanh toán tiền phép chưa nghỉ theo Điều 113 khoản 3 Bộ luật Lao động 2019 và Điều 67 khoản 3 Nghị định 145/2020/NĐ-CP, kèm chốt sổ bảo hiểm xã hội và hoàn tất hồ sơ nghỉ việc.
Nhân Kiệt vận hành từ năm 2009, nay là năm thứ 17, theo Giấy phép cho thuê lại lao động số 15/2019/SHCM (cấp lần đầu số 029/LĐTBXH — 2015), phục vụ hơn 40.000 người lao động và hơn 500 khách hàng tại 34 tỉnh thành. Doanh nghiệp muốn chuyển phần theo dõi phép, tính tiền phép và trách nhiệm người sử dụng lao động về một đầu mối có thể xem dịch vụ hợp thức hóa lao động; nếu chỉ cần bảng lương và hồ sơ chốt phép khi nghỉ việc thì dùng dịch vụ tính lương thuê ngoài.
Theo dõi và chốt phép năm đúng luật gồm 5 bước; bảng dưới nêu việc Nhân Kiệt làm ở từng bước và quy định cần kiểm tra.
| Bước | Nhân Kiệt làm gì | Quy định kiểm tra |
|---|---|---|
| Hằng tháng | Cập nhật sổ phép từng người: số ngày đã nghỉ và số ngày còn lại | Điều 113 Bộ luật Lao động 2019 |
| Làm chưa đủ 12 tháng | Tính phép theo tỷ lệ số tháng được tính là thời gian làm việc | Điều 65–66 Nghị định 145/2020/NĐ-CP |
| Khi nghỉ việc | Chốt tồn phép, quy ra tiền theo lương hợp đồng tháng trước liền kề | Điều 113 khoản 3; Điều 67 khoản 3 Nghị định 145/2020/NĐ-CP |
| Trong 14 ngày làm việc | Trả tiền phép cùng lương tháng cuối, không khấu trừ thuế thu nhập cá nhân | Điều 48 khoản 1; Điều 4 khoản 8 Luật 109/2025/QH15 |
| Hoàn tất hồ sơ | Chốt sổ bảo hiểm xã hội và hoàn tất giấy tờ nghỉ việc | Điều 48 khoản 3 Bộ luật Lao động 2019 |
Doanh nghiệp muốn giao phần theo dõi phép và kỳ lương nghỉ việc có thể gửi số người lao động, nơi làm việc và ngày vào làm qua mục liên hệ cuối bài để được trao đổi cụ thể.
Câu hỏi thường gặp về phép năm 2026
Lao động thời vụ có được hưởng phép năm không?
Có. Người lao động làm chưa đủ 12 tháng được nghỉ phép năm theo tỷ lệ số tháng làm việc (Điều 113 khoản 2 Bộ luật Lao động 2019), nên hợp đồng 3 tháng với công việc bình thường được 3 ngày phép.
Nghỉ phép năm có được tính lương không?
Có. Ngày nghỉ phép năm được hưởng nguyên lương theo hợp đồng lao động tại thời điểm nghỉ (Điều 113 khoản 1 Bộ luật Lao động 2019; Điều 67 khoản 2 Nghị định 145/2020/NĐ-CP).
Một tháng được nghỉ phép tối đa bao nhiêu ngày?
Bộ luật Lao động không giới hạn số ngày phép nghỉ trong một tháng. Với công việc bình thường, phép năm tích lũy bình quân 1 ngày mỗi tháng, còn lịch nghỉ do doanh nghiệp quy định sau khi tham khảo ý kiến người lao động (Điều 113 khoản 4).
Doanh nghiệp có được quyết định thời gian nghỉ phép năm không?
Doanh nghiệp quy định lịch nghỉ hằng năm sau khi tham khảo ý kiến người lao động và phải thông báo trước (Điều 113 khoản 4 Bộ luật Lao động 2019). Người lao động có thể thỏa thuận nghỉ thành nhiều lần hoặc gộp tối đa 3 năm một lần.
Nghỉ phép năm có được tạm ứng lương không?
Có. Khi nghỉ phép năm mà chưa đến kỳ trả lương, người lao động được tạm ứng tiền lương theo khoản 3 Điều 101 (Điều 113 khoản 5 Bộ luật Lao động 2019).
Ngày đi đường có được cộng vào phép năm không?
Có. Nếu đi bằng đường bộ, đường sắt, đường thủy mà số ngày đi đường cả đi và về trên 2 ngày, thì từ ngày thứ 3 được tính thêm thời gian đi đường, chỉ cho 1 lần nghỉ trong năm (Điều 113 khoản 6 Bộ luật Lao động 2019).
Thời gian thử việc có được tính phép năm không?
Có, nếu sau khi hết thử việc người lao động tiếp tục làm việc cho doanh nghiệp (Điều 65 Nghị định 145/2020/NĐ-CP).
Tiền phép năm chưa nghỉ có phải đóng thuế thu nhập cá nhân không?
Không, từ kỳ tính thuế 2026 khoản tiền trả đúng theo khoản 3 Điều 113 Bộ luật Lao động được miễn thuế; phần trả vượt mức quy định vẫn tính thuế (Điều 4 khoản 8 Luật 109/2025/QH15; Điều 26 khoản 2–3 Nghị định 253/2026/NĐ-CP).
Người nước ngoài làm việc tại Việt Nam có phép năm như người Việt không?
Có. Người lao động nước ngoài làm việc tại Việt Nam thuộc phạm vi Bộ luật Lao động (Điều 2 khoản 3 Bộ luật Lao động 2019), nên áp cùng mức 12, 14 hoặc 16 ngày và ngày cộng thêm theo thâm niên.
Nguồn tham khảo
- Bộ luật Lao động 2019 (số 45/2019/QH14) — Điều 113 (nghỉ hằng năm), Điều 114 (thâm niên); hiệu lực 01/01/2021; Điều 2 khoản 3 (người lao động nước ngoài), Điều 48 (thanh toán trong 14 ngày làm việc), Điều 101 khoản 3 (tạm ứng lương), Điều 113 khoản 4–6 (lịch nghỉ, tạm ứng, ngày đi đường)
- Nghị định 145/2020/NĐ-CP — Điều 65, 66, 67 (thời gian tính phép, prorate, tiền lương ngày chưa nghỉ); hiệu lực 01/02/2021
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 — Điều 4 khoản 8 (miễn thuế tiền lương trả cho những ngày không nghỉ phép), Điều 29 (áp dụng từ kỳ tính thuế 2026); hiệu lực 01/07/2026
- Nghị định 253/2026/NĐ-CP — Điều 26 khoản 2, 3 (miễn thuế tiền trả cho ngày không nghỉ phép; phần vượt mức chịu thuế); hiệu lực 01/07/2026
- Nghị định 283/2026/NĐ-CP — Điều 23 (tiền lương), Điều 24 (thời giờ nghỉ ngơi), Điều 7 (tổ chức phạt gấp đôi); hiệu lực 10/09/2026
Bài viết tổng hợp quy định để doanh nghiệp định hướng; tình huống cụ thể cần được tư vấn riêng.
Liên hệ tư vấn
Doanh nghiệp cần chốt tồn phép, tính tiền phép chưa nghỉ khi người lao động nghỉ việc hoặc chuẩn hóa hồ sơ nghỉ việc đúng luật có thể liên hệ:
- Nguyễn Quốc Trung — Phó Tổng Giám đốc
- Điện thoại: 0908 636 108 — trungnguyen@nhankiet.vn
- Tổng đài: 028 3505 4224
- Trụ sở: Phòng 202, Tòa nhà 57, 57 Lê Thị Hồng Gấm, P. Bến Thành, TP.HCM
Gọi 0908 636 108 (Nguyễn Quốc Trung — Phó Tổng Giám đốc) hoặc xem dịch vụ hợp thức hóa lao động, tính lương thuê ngoài, cung ứng lao động.