
Nyheder
Overtidsbetaling i Vietnam 2026: nat, helligdag og skat
 LinkedIn ↗
Af Nguyễn Quốc Trung — Vicedirektør · Opdateret
I 2026 og 2027 betales overarbejde i Vietnam fortsat med mindst 150 % på en almindelig dag, 200 % på den ugentlige fridag og 300 % på helligdage og Tet (artikel 98, stk. 1, i arbejdsloven af 2019). Natarbejde giver 30 % oveni; overtid om natten på en helligdag når op på 390 %. Loftet for overarbejde er 40 timer om måneden og 200 timer om året. Med en løn på 50.000 VND i timen giver én overarbejdstime på en almindelig dag 75.000 VND og er fritaget for personlig indkomstskat. Fra 1. januar 2027 er mindstetimelønnen i Region I 27.400 VND (dekret 399/2026/NĐ-CP).
Fra 2026 betales overarbejde i Vietnam fortsat med mindst 150 % på almindelige dage, 200 % på den ugentlige fridag og 300 % på helligdage og Tet; natarbejde giver et tillæg på mindst 30 %, og overtid om natten lægger yderligere 20 % oveni, så den højeste sats når op på 390 % for en natvagt på en helligdag (artikel 98 i arbejdsloven af 2019, nr. 45/2019/QH14). Loftet for overarbejde er 40 timer om måneden og 200 timer om året (artikel 107), og de 60 timer om måneden fra pandemiperioden gælder ikke længere.
Den største nyhed i 2026: fra skatteåret 2026 er overtids- og natarbejdsbetaling, der udbetales efter de lovbestemte satser, fritaget for personlig indkomstskat (artikel 4, stk. 8, i lov om personlig indkomstskat nr. 109/2025/QH15). Artiklen er skrevet til direktører, HR-ansvarlige og bogholdere, der skal betale korrekt løn for overarbejde og natarbejde og bogføre omkostningen rigtigt; indholdet er opdateret efter de regler, der er i kraft indtil september 2026.
Opdateret 30/10/2026: tilføjet faktiske tal for overarbejde og natarbejde fra Nhan Kiets tidsregistreringer august–oktober 2026 samt en metode til at budgettere overarbejde.
Opdateret 15/11/2026: tilføjet de mindste overtidsbeløb efter mindstetimelønnen fra 1. januar 2027, et eksempel på en hel måned november 2026 med helligdagen den 24. november og et diagram, 6 almindelige fejl og en spørgsmål-og-svar-del.
Hvor mange procent betales overarbejde med i 2026?
Medarbejdere, der arbejder over, betales med mindst 150 % af timelønssatsen på almindelige dage, 200 % på den ugentlige fridag og 300 % på helligdage, Tet og betalte fridage efter artikel 98, stk. 1, litra a, b og c, i arbejdsloven af 2019. Det er minimumssatser: virksomheden må gerne betale mere, men aldrig mindre.
Satserne beregnes af timelønssatsen for det arbejde, medarbejderen udfører. Efter artikel 55, stk. 1, litra a, i dekret 145/2020/NĐ-CP er denne sats den faktisk udbetalte løn for måneden, ugen eller dagen divideret med det faktiske antal arbejdstimer, og den omfatter ikke selve overtidsbetalingen, nattillægget, helligdags- og Tet-løn, bonusser, kantinepenge eller tilskud til brændstof, telefon og bolig. At fastsætte timelønssatsen korrekt er det afgørende trin, for at alle de følgende satser giver det rigtige beløb.
| Overarbejdssituation | Minimumssats | Grundlag |
|---|---|---|
| Almindelig dag | 150 % | artikel 98, stk. 1, litra a |
| Ugentlig fridag | 200 % | artikel 98, stk. 1, litra b |
| Helligdag, Tet, betalt fridag | 300 % | artikel 98, stk. 1, litra c |
| Natarbejde (tillæg) | +30 % | artikel 98, stk. 2 |
| Overtid om natten (tillæg) | +20 % | artikel 98, stk. 3 |
| Natvagt på ugentlig fridag | 270 % | dekret 145/2020 artikel 57 |
| Natvagt på helligdag, Tet | 390 % | dekret 145/2020 artikel 57 |
Hvordan beregnes betaling for natarbejde og overtid om natten?
Natarbejde regnes fra kl. 22 til kl. 06 den følgende morgen (artikel 106 i arbejdsloven af 2019). Medarbejdere, der arbejder om natten, får et tillæg på mindst 30 % af timelønssatsen for en normal arbejdsdag (artikel 98, stk. 2); er de pågældende nattetimer samtidig overarbejde, gives yderligere 20 %, beregnet af dagtimelønssatsen for netop den type dag (artikel 98, stk. 3).
De to tilfælde skal holdes adskilt, fordi beløbet er forskelligt. Natarbejde i den normale arbejdstid (ikke overarbejde) betales med 100 % plus 30 %, altså 130 % af timelønssatsen, efter artikel 56 i dekret 145/2020/NĐ-CP. Overtid om natten lægger tre dele sammen efter artikel 57: dagens overtidssats, plus 30 % for natarbejde, plus 20 % beregnet af dagtimelønssatsen for den pågældende type dag.
Dagtimelønssatsen, der bruges til at beregne de 20 %, er fastsat i artikel 57, stk. 1, litra b, i dekret 145/2020/NĐ-CP: 100 % på almindelige dage (150 %, hvis medarbejderen forinden har arbejdet over om dagen), 200 % på den ugentlige fridag og 300 % på helligdage, Tet og betalte fridage.
Hvad er den højeste sats for overtid om natten på en helligdag — 300 % eller 390 %?
Overtid om natten på en helligdag eller under Tet betales med op til 390 % af timelønssatsen: 300 % for overarbejde på helligdagen (artikel 98, stk. 1, litra c), plus 30 % for natarbejde (stk. 2), plus 60 % for overtid om natten (stk. 3, altså 20 % gange 300 %), efter artikel 57 i dekret 145/2020/NĐ-CP. Med andre ord gælder 300 % alene for overarbejde om dagen på en helligdag; falder timerne om natten, stiger satsen til 390 %.
Sammenlægningen for hver type dag ser sådan ud:
- Natvagt på den ugentlige fridag: 200 % + 30 % + (20 % × 200 %) = 270 %.
- Natvagt på en helligdag eller under Tet: 300 % + 30 % + (20 % × 300 %) = 390 %.
- Natvagt på en almindelig dag: 150 % + 30 % + 20 % = 200 %, eller 210 %, hvis medarbejderen forinden har arbejdet over om dagen.
Tallet "490 %" gælder kun for dagslønnede. For denne gruppe fastslår artikel 98, stk. 1, litra c, at satsen på 300 % er "eksklusive helligdags- og Tet-løn og løn for betalte fridage", hvilket betyder, at de fortsat får fuld helligdagsløn (100 %) oveni de 390 % ved overtid om natten, i alt omkring 490 % af værdien af en arbejdsdag. For månedslønnede er helligdagslønnen allerede indeholdt i månedslønnen, så der lægges ikke 100 % oveni, og den højeste sats er stadig 390 %. Derfor anvendes satsen "490 %" ikke for månedslønnede.
Helligdage og Tet er her de dage, hvor medarbejderen har fri med fuld løn; kalenderen med de 12 betalte helligdage i 2026 — hvilke dage, hvilke ugedage og hvordan erstatningsfridage gives — findes i artiklen helligdage i Vietnam 2026–2027: 12 dage og helligdagsløn.
Hvad er den mindste overtidsbetaling pr. region fra 1. januar 2027?
Fra 1. januar 2027 ændrer overtidssatserne sig ikke, men mindstetimelønnen stiger efter dekret 399/2026/NĐ-CP, så den mindste overtidsbetaling også stiger. Tabellen nedenfor anvender satserne i artikel 98 på mindstetimelønnen i hver region.
| Region (mindstetimeløn fra 1. januar 2027) | Almindelig dag 150 % | Ugentlig fridag 200 % | Helligdag, Tet 300 % | Natarbejde normale timer 130 % | Overtid om natten på helligdag 390 % |
|---|---|---|---|---|---|
| Region I (27.400 VND) | 41.100 VND | 54.800 VND | 82.200 VND | 35.620 VND | 106.860 VND |
| Region II (24.400 VND) | 36.600 VND | 48.800 VND | 73.200 VND | 31.720 VND | 95.160 VND |
| Region III (21.400 VND) | 32.100 VND | 42.800 VND | 64.200 VND | 27.820 VND | 83.460 VND |
| Region IV (19.400 VND) | 29.100 VND | 38.800 VND | 58.200 VND | 25.220 VND | 75.660 VND |
Det er minimumsbeløb for timelønnede på mindstelønnen. Medarbejdere med højere løn beregner ud fra deres egen faktisk udbetalte timelønssats (artikel 55, stk. 1, litra a, i dekret 145/2020/NĐ-CP). Virksomheden bør gennemgå timelønssatserne i lønnen for januar 2027.
Hvor mange timers overarbejde er tilladt om måneden — 40 eller 60 timer?
I 2026 er loftet for overarbejde højst 40 timer i én måned og højst 200 timer i ét år; visse brancher, fag og tilfælde kan tilrettelægges op til 300 timer i ét år (artikel 107 i arbejdsloven af 2019). De 60 timer om måneden, der engang var tilladt, var kun en midlertidig foranstaltning efter resolution nr. 17/2022/UBTVQH15 under bekæmpelsen af covid-19-pandemien og bortfaldt den 1. januar 2023, så satsen gælder ikke i 2026.
Ud over loftet pr. måned og pr. år sætter loven også en daglig grænse: antallet af overarbejdstimer må ikke overstige 50 % af de normale arbejdstimer på én dag; opgøres arbejdstiden pr. uge, må de normale timer og overarbejdstimerne tilsammen ikke overstige 12 timer på én dag; ved overarbejde på helligdage, Tet og den ugentlige fridag gælder ligeledes højst 12 timer på én dag (artikel 107 og artikel 60 i dekret 145/2020/NĐ-CP). Loftet pr. måned og loftet pr. år er to selvstændige grænser, der ikke er i modstrid: blot 40 timer om måneden i syv til otte måneder når allerede op på 300 timer om året.
Gruppen, der kan tilrettelægges op til 300 timer om året, omfatter produktion og eksportforarbejdning af tekstil, beklædning, læder, fodtøj, elektrik og elektronik, forarbejdning af landbrugs-, skovbrugs-, salt- og fiskeriprodukter, produktion og forsyning af elektricitet, telekommunikation, olieraffinering, vandforsyning og -afledning samt visse andre tilfælde efter artikel 107, stk. 3, og artikel 61 i dekret 145/2020/NĐ-CP. At tilrettelægge overarbejde ud over loftet er en overtrædelse af reglerne om arbejdstid og kan straffes administrativt efter dekret 283/2026/NĐ-CP; bøderne for overtrædelser vedrørende social sikring efter dette dekret gennemgås i artiklen bøder og efteropkrævning af social sikring 2026 efter dekret 283.
Skal overtids- og natarbejdsbetaling betale personlig indkomstskat i 2026?
Nej. Fra skatteåret 2026 er løn for natarbejde og overarbejde efter lovens satser indkomst, der er fritaget for personlig indkomstskat, efter artikel 4, stk. 8, i lov om personlig indkomstskat nr. 109/2025/QH15 og artikel 26, stk. 1, i dekret 253/2026/NĐ-CP. Det er en ændring i forhold til den tidligere regel, der kun fritog den del af lønnen, som lå over dagtimelønssatsen.
Ordlyden af artikel 4, stk. 8, opregner den fritagne indkomst som "løn for natarbejde og overarbejde samt løn og vederlag for de dage, hvor medarbejderen efter loven ikke afholder ferie". Da teksten ikke længere er begrænset til "den del, der betales højere", er overarbejds- og natarbejdsbetaling, der er beregnet korrekt efter satserne i artikel 98 i arbejdsloven af 2019, fuldt fritaget. Til gengæld gælder en betingelse: overarbejdet skal være lovligt — med medarbejderens samtykke og inden for timeloftet. Den del, virksomheden selv betaler ud over de lovbestemte satser, er ikke fritaget: efter artikel 26, stk. 3, i dekret 253/2026/NĐ-CP indgår den overskydende del i medarbejderens skattepligtige indkomst. Artikel 26, stk. 1, kræver desuden, at virksomheden udarbejder en opgørelse over overarbejds- og nattetimer og de udbetalte beløb, opbevarer den i virksomheden og fremlægger den, når skattemyndigheden anmoder om det; udarbejdes der ikke en særskilt opgørelse, skal det godtgøres med lønsedler, tidsregistrering og ansættelseskontrakter.
Med hensyn til ikrafttræden trådte lov nr. 109/2025/QH15 i kraft den 1. juli 2026, men bestemmelserne om indkomst fra løn og vederlag for hjemmehørende personer gælder fra skatteåret 2026 (artikel 29), altså for hele 2026. Den progressive skatteskala med fem trin og fradragene for 2026 gennemgås i artiklen personlig indkomstskat i Vietnam 2026: den nye tabel med fem trin; omregning fra bruttoløn til nettoløn og grundlaget for social sikring findes i artiklen sådan beregnes løn i 2026.
Hvad består virksomhedens faktiske omkostning ved overarbejde af?
Virksomhedens omkostning ved overarbejde er antallet af overarbejdstimer gange timelønssatsen gange satsen på 150–390 % afhængigt af dagtype og vagt (artikel 98 i arbejdsloven af 2019 og artikel 55–57 i dekret 145/2020/NĐ-CP). Da overarbejds- og natarbejdsbetaling efter lovens satser er fritaget for personlig indkomstskat, modtager medarbejderen hele tillægget, og virksomheden får ingen ekstra kildeskat på dette beløb.
Et regneeksempel med antagne tal: medarbejderen arbejder den måned normalt i 26 dage à 8 timer, altså 208 timer; med en antaget faktisk udbetalt månedsløn på 10.400.000 VND er timelønssatsen 50.000 VND efter fremgangsmåden i artikel 55, stk. 1, litra a, i dekret 145/2020/NĐ-CP. Ud fra denne sats bliver betalingen for én overarbejdstime i de forskellige tilfælde:
- Almindelig dag (150 %): 75.000 VND i timen.
- Ugentlig fridag (200 %): 100.000 VND i timen.
- Helligdag, Tet (300 %): 150.000 VND i timen, eksklusive helligdagsløn for dagslønnede.
- Natarbejde i normal arbejdstid (130 %): 65.000 VND i timen.
- Overtid om natten på en helligdag (390 %): 195.000 VND i timen.
Dette er kun et eksempel; efter artikel 55 findes timelønssatsen ved at dividere den faktisk udbetalte løn for måneden med det samlede antal faktiske arbejdstimer (dog ikke ud over de normale arbejdsdage og -timer), så satsen kan blive forskellig fra virksomhed til virksomhed og fra måned til måned. Bemærk også, at overtidsbetaling og nattillæg ikke indgår i den timelønssats, der bruges til at beregne lønnen (artikel 55, stk. 1, litra a, i dekret 145/2020/NĐ-CP), så når virksomheden sammenligner omkostningen mellem forskellige vagtplaner, skal denne del beregnes for sig i stedet for at blive lagt sammen med grundlønnen.
Eksempel på en hel måned november 2026: månedsløn plus overarbejde og arbejde på helligdagen den 24. november
En medarbejder med 10.400.000 VND om måneden (50.000 VND i timen), der arbejder 20 timer over på en almindelig dag, 8 timer på en søndag og 8 timer på helligdagen den 24. november 2026, modtager i alt 13.900.000 VND i november 2026. De 36 overarbejdstimer i alt er stadig under loftet på 40 timer om måneden.
| Post november 2026 | Beregning | Beløb (VND) |
|---|---|---|
| Månedsløn (indeholder allerede helligdagsløn for den 24. november) | Efter kontrakten | 10.400.000 |
| Overarbejde på almindelig dag | 20 timer × 50.000 × 150 % | 1.500.000 |
| Søndagsarbejde | 8 timer × 50.000 × 200 % | 800.000 |
| Arbejde på helligdagen den 24. november | 8 timer × 50.000 × 300 % | 1.200.000 |
| Samlet månedsindkomst | 13.900.000 |
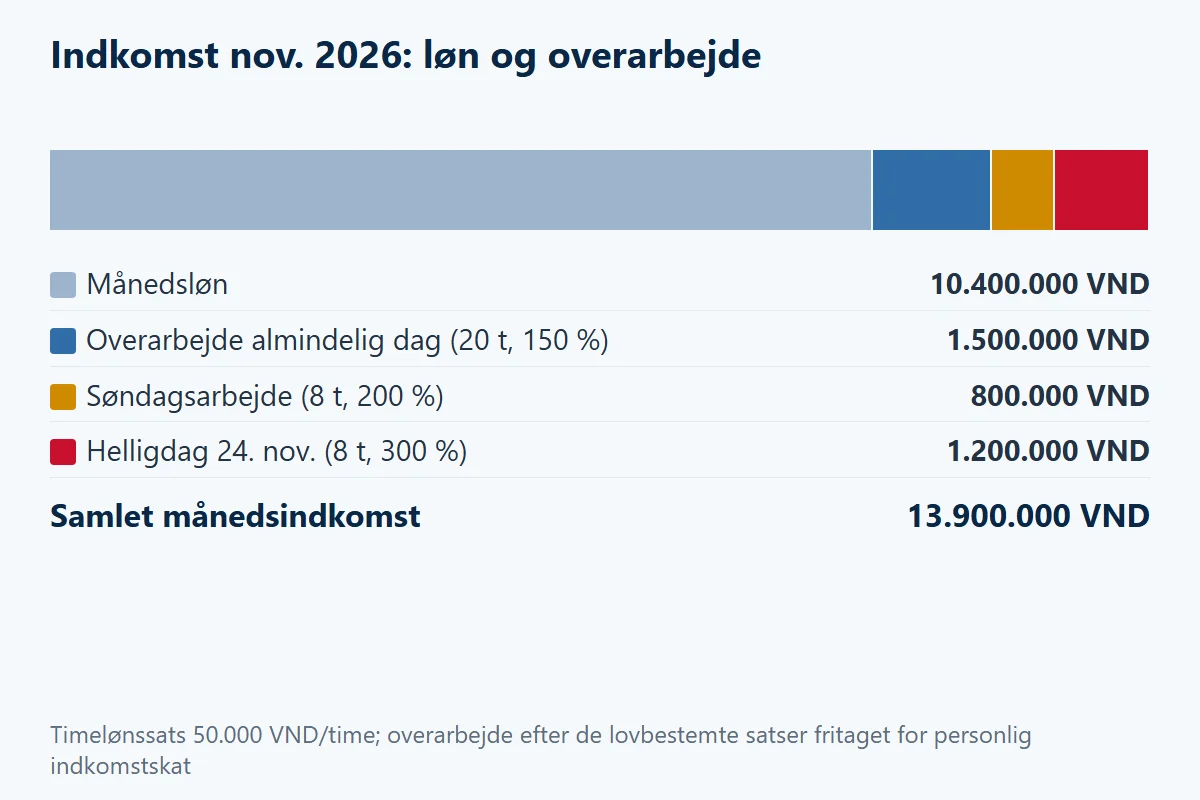
Hele de 3.500.000 VND i overarbejdsbetaling udbetalt efter de lovbestemte satser er fritaget for personlig indkomstskat (artikel 26, stk. 1, i dekret 253/2026/NĐ-CP). Medarbejderens skattepligtige indkomst beregnes fortsat kun af månedslønnen.
Hvilke procedurer og dokumenter kræves, når virksomheden tilrettelægger overarbejde?
Virksomheden skal have medarbejderens samtykke til overarbejdet (artikel 107, stk. 2, litra a, i arbejdsloven af 2019), sikre, at timeloftet ikke overskrides, og ved tilrettelæggelse af mere end 200 op til 300 timer om året give skriftlig meddelelse til det specialiserede arbejdsmarkedsorgan under provinsens folkekomité — fra 2025 departementet for indre anliggender — senest 15 dage efter, at overarbejdet er udført (artikel 107, stk. 4, i arbejdsloven af 2019; artikel 62 i dekret 145/2020/NĐ-CP; artikel 24 i dekret 283/2026/NĐ-CP).
Samtykket bør udformes som et særskilt dokument efter formular nr. 01/PLIV med angivelse af tidspunkt, sted og det arbejde, der udføres som overarbejde (artikel 59 i dekret 145/2020/NĐ-CP); meddelelsen til departementet indsendes på formular nr. 02/PLIV (artikel 62). Ud over den arbejdsretlige compliance tjener dette sagsmateriale også skatten: opgørelsen over overarbejds- og nattetimer er grundlaget for at godtgøre, at overtids- og natarbejdsbetalingen lovligt er fritaget for personlig indkomstskat (artikel 26, stk. 1, i dekret 253/2026/NĐ-CP). Tilfældene, der kan tilrettelægges op til 300 timer om året, står i artikel 107, stk. 3, i arbejdsloven af 2019 og artikel 61 i dekret 145/2020/NĐ-CP.
Overarbejde og natarbejde i 2026 ifølge Nhan Kiets tidsregistreringer
Baseret på over 110.000 godkendte vagter fra august til oktober 2026 for medarbejdere udlånt af Nhan Kiet (primært fabrikker, lager og logistik samt detailhandel):
| Nøgletal | Faktisk 08–10/2026 |
|---|---|
| Vagter med overarbejde | omkring 40 % af vagterne |
| Overarbejdstimer pr. vagt med overarbejde | 2,6 timer i gennemsnit |
| Vagter med nattetimer | omkring 24 % af vagterne |
| Nattetimer pr. nattevagt | 8,3 timer i gennemsnit — nattevagten er oftest en hel vagt |
| Vagter på en søndag | omkring 8 % af vagterne |
Pr. person: i gruppen med mindst 15 vagter om måneden havde 65–70 % af medarbejderne overarbejde i august og september 2026. Blandt dem er medianen 28 timer om måneden, og hver fjerde ligger på omkring 37 timer eller mere — tæt på loftet på 40 timer om måneden.
Budget: 28 overarbejdstimer på hverdage til 150 % svarer til 42 timers løn, cirka 20 % af lønnen for en måned på 208 timer (26 dage × 8 timer). For gruppen tæt på loftet bør produktionsplanen lægges i forvejen, så man ikke overskrider 40 timer om måneden og 200 timer om året (300 timer i tilladte brancher); overarbejds- og natløn betalt efter de lovbestemte satser er fritaget for personlig indkomstskat fra skatteåret 2026.
*Metode: godkendte tidsregistreringer i Nhan Kiets system, samlet og anonymiseret uden personoplysninger eller kundenavne; de afspejler Nhan Kiets udlånte arbejdsstyrke og ikke hele markedet.*
6 almindelige fejl ved beregning af overarbejdsbetaling
De seks fejl nedenfor er almindelige, når virksomheden selv beregner overarbejde og natarbejde. Hver fejl følges af sin konsekvens og den rigtige fremgangsmåde.
| Fejl | Konsekvens | Rigtig fremgangsmåde |
|---|---|---|
| Bruge lønnen til social sikring eller grundlønnen som timelønssats | Overarbejde underbetalt | Dividere den faktisk udbetalte løn med de faktiske arbejdstimer (artikel 55, stk. 1, litra a, i dekret 145/2020/NĐ-CP) |
| Betale 300 % for en natvagt på en helligdag | 90 % af timelønssatsen underbetalt pr. time | Natvagt på en helligdag er 390 % (artikel 57 i dekret 145/2020/NĐ-CP) |
| Lægge 100 % helligdagsløn oveni for en månedslønnet | Overbetaling; den del, der ligger over den lovbestemte sats, er skattepligtig | 490 % gælder kun for dagslønnede |
| Lade medarbejderen arbejde over uden skriftligt samtykke | Overtrædelse af betingelserne for overarbejde, risiko for bøde | Udarbejde et dokument efter formular nr. 01/PLIV (artikel 59 i dekret 145/2020/NĐ-CP) |
| Lade medarbejderen overskride 40 timer om måneden | Overtrædelse af artikel 107, mulig bøde efter dekret 283/2026/NĐ-CP | Følge de akkumulerede timer og advare fra 35 timer |
| Ikke udarbejde en opgørelse over overarbejds- og nattetimer | Mister grundlaget for skattefritagelsen ved en skattekontrol | Udarbejde og opbevare en opgørelse efter artikel 26, stk. 1, i dekret 253/2026/NĐ-CP |
Hvordan beregner Nhan Kiet overtids- og natarbejdsløn for kunder?
Nhan Kiet driver hele kæden af tidsregistrering, lønberegning, udbetaling og compliance for mere end 40.000 medarbejdere hos mere end 500 kunder i 34 provinser og byer, med en matrix af overtidssatser på 150–390 % kodet efter artikel 98 i arbejdsloven af 2019. Systemet samler automatisk natvagter, der går over midnat, holder øje med loftet på 40 timer om måneden og 200 timer om året (300 timer for de brancher, loven opregner) og advarer, før grænsen overskrides.
Hver lønperiode ledsages af en Excel-afstemningsbog med åbne formler, så kunden selv kan efterprøve hvert beløb for overarbejde og natarbejde. Overtids- og natarbejdsbetalingen anvendes efter de regler om fritagelse for personlig indkomstskat, der gælder i 2026, sammen med en opgørelse over overarbejds- og nattetimer, der opbevares til brug for skatteafregningen.
Tilrettelæggelse og beregning af nat- og helligdagsvagter leveres gennem Nhan Kiets outsourcede lønbehandling, hvor den enkelte virksomheds regler kodes og køres i prøvedrift, indtil de passer helt præcist, før den rigtige drift starter.
Ofte stillede spørgsmål om overarbejdsbetaling i 2026 og 2027
Hvor meget betales én overarbejdstime på en søndag?
Mindst 200 % af timelønssatsen (artikel 98, stk. 1, litra b, i arbejdsloven af 2019). Med en sats på 50.000 VND i timen er én søndagstime 100.000 VND.
Hvordan tælles arbejde den 24. november som overarbejde?
Den 24. november er en betalt fridag efter resolution nr. 28/2026/QH16, så timer arbejdet den dag betales med mindst 300 %, og 390 % om natten.
Betales natarbejde ekstra, selv uden overarbejde?
Ja. Timer arbejdet fra kl. 22 til kl. 06 betales med mindst 130 % af timelønssatsen (artikel 98, stk. 2, i arbejdsloven af 2019; artikel 56 i dekret 145/2020/NĐ-CP).
Ændrer overtidssatserne sig i 2027?
Nej. Satserne på 150 %, 200 % og 300 % og tillæggene på 30 % og 20 % følger fortsat artikel 98; kun mindstetimelønnen stiger fra 1. januar 2027, hvor Region I når op på 27.400 VND.
Indgår overarbejdsbetaling i lønnen til social sikring?
Nej. Overarbejdsbetaling indgår ikke i den løn, der ligger til grund for obligatorisk social sikring, da det hverken er en fast løn eller et fast løntillæg, der udbetales hver måned (artikel 7 i dekret 158/2025/NĐ-CP).
Tæller helligdagstimer med i loftet på 40 timer om måneden?
Ja. Overarbejde på den ugentlige fridag, helligdage og Tet tæller alt sammen med i loftet på 40 timer om måneden og 200 timer om året (artikel 107 i arbejdsloven af 2019).
Hvor meget får en månedslønnet højst for overtid om natten på en helligdag?
390 % af timelønssatsen, ikke 490 %. Helligdagslønnen for en månedslønnet er allerede indeholdt i månedslønnen.
Kilder
- Arbejdsloven af 2019 (nr. 45/2019/QH14) — artikel 98 (overtids- og natarbejdsbetaling), artikel 106 (natperioden kl. 22–06), artikel 107 (betingelser og loft for overarbejde); i kraft fra 1. januar 2021
- Dekret 145/2020/NĐ-CP — artikel 55–57 (formler for overtids- og natarbejdsbetaling), artikel 59–62 (samtykke, timegrænser, meddelelse til det specialiserede arbejdsmarkedsorgan under provinsen — departementet for indre anliggender); i kraft fra 1. februar 2021
- Lov om personlig indkomstskat nr. 109/2025/QH15 — artikel 4, stk. 8 (skattefritagelse for natarbejds- og overtidsbetaling), artikel 29 (gælder fra skatteåret 2026); i kraft fra 1. juli 2026
- Dekret 253/2026/NĐ-CP — artikel 26 (skattefritagelse for natarbejds- og overtidsbetaling efter de lovbestemte satser; den overskydende del er skattepligtig; opgørelse), artikel 69 (gælder fra skatteåret 2026); i kraft fra 1. juli 2026, erstatter dekret 65/2013/NĐ-CP
- Resolution nr. 17/2022/UBTVQH15 — artikel 2 (op til 60 timer om måneden under bekæmpelsen af covid-19-pandemien); bortfaldet den 1. januar 2023
- Dekret 283/2026/NĐ-CP — artikel 24 (meddelelse om overarbejde ud over 200 timer om året; sanktioner for overtrædelse af reglerne om arbejdstid); i kraft fra 10. september 2026
- Dekret 399/2026/NĐ-CP: artikel 3, stk. 1 (mindstetimeløn fra 1. januar 2027: 27.400 / 24.400 / 21.400 / 19.400 VND)
- Resolution nr. 28/2026/QH16: artikel 2, stk. 1 (den 24. november er en fridag med fuld løn)
- Dekret 158/2025/NĐ-CP: artikel 7 (løn, der ligger til grund for obligatorisk social sikring)
Artiklen sammenfatter reglerne til orientering; konkrete situationer kræver individuel rådgivning.
Kontakt os
Virksomheder, der skal betale korrekt løn for overarbejde, natarbejde og helligdage og bogføre omkostning og skat rigtigt, kan kontakte:
- Nguyen Quoc Trung — vicedirektør
- Telefon: 0908 636 108 — trungnguyen@nhankiet.vn
- Omstilling: 028 3505 4224
- Hovedkontor: Kontor 202, Bygning 57, 57 Le Thi Hong Gam, Ben Thanh-distriktet, Ho Chi Minh-byen
Ring på +84 908 636 108 eller se overholdelse af arbejdsret, lønoutsourcing, EOR i Vietnam.